Les Ecos de l'ESS : la newsletter mensuelle des structures de l'ESS

1 minute(s) de lecture
Mis à jour le


Leviers de financement, appels à projets et bonnes pratiques en santé et qualité de vie au travail : inscrivez-vous dès aujourd’hui à la newsletter !

Votre rendez-vous mensuel digital !

Avec cette newsletter, le pôle d’expertise ESS d’Harmonie Mutuelle propose son soutien pour faire face aux enjeux auxquels les structures de l’économie sociale et solidaire sont confrontées :

  • pérenniser et développer leurs projets, leur activité dans un contexte de restrictions budgétaires sans précédent et de baisse des financements publics ;
  • saisir l’opportunité de bénéficier d’aides financières et d’accompagnement dans le cadre d’appels à projets et prix ;
  • agir en santé et qualité de vie au travail pour prévenir, gérer les difficultés organisationnelles et concilier vitalité économique et santé des équipes.

Des compétences techniques et une connaissance du terrain à votre service !

Des avocats spécialisés en organisations non lucratives et entrepreneuriat social du Cabinet DELSOL Avocats, nos chefs de projets et professionnels de la SQVCT dans l’ESS ainsi que les journalistes dédiés à la santé au travail du média Harmonie Santé, vous partagent, chaque mois, conseils, opportunités et bonnes pratiques pour relever ces défis !

Pas encore abonné ? Ce que vous avez manqué...

Numéro de janvier : un dossier sur le regroupement associatif, les appels à projets à ne pas manquer, des outils pour soutenir le management participatif dans votre structure, secourisme en santé mentale : pourquoi former ses salariés ?

Numéro de février : un dossier sur le développement des ressources financières associatives, les appels à projets à ne pas manquer, un podcast sur les conflits au sein des équipes : causes ou conséquences des RPS, les bonnes pratiques pour accompagner le retour d’un salarié à la suite d’un long arrêt de travail.

Numéro de mars : un dossier sur la collecte de dons éligibles au mécénat, les appels à projets à ne pas manquer, des pistes d'action pour fidéliser les équipes, votre avis sur ce qui fait sens dans votre travail, care management : la solution pour réconcilier bien-être et performance ?  

Numéro d'avril : un dossier sur les prêts et opérations de trésorerie entre organismes sans but lucratif, les appels à projets à ne pas manquer, charge de travail : des repères, outils et conseils d’experts pour l’évaluer, la réguler et ainsi favoriser la qualité de vie au travail et prévenir les risques psychosociaux.

Numéro de mai : un dossier sur le rescrit mécénat, les appels à projets à ne pas manquer, une invitation à l’Agora mutualiste du 1er juin «Pionnières d’hier, bâtisseuses de demain : Et si transformer la société passait par l’égalité des droits ?», un point sur les nouvelles règles du projet de loi Transparence salariale.

Numéro de juin : un dossier sur la création d'une filiale commerciale, les appels à projets à ne pas manquer, « Spécial Semaine de la QVCT 2026 » : des conseils et outils en libre accès, un article sur le réinvestissement des coûts cachés de l’absentéisme dans la qualité de vie au travail.

Numéro de juillet : un dossier sur l'agrément Entreprise Solidaire d'Utilité Sociale (ESUS), les appels à projets à ne pas manquer, les résultats du baromètre national « qualité de vie au travail dans l'ESS » 2026, le replay de l’Agora mutualiste du 1er juin « Pionnières d’hier, bâtisseuses de demain : Et si transformer la société passait par l’égalité des droits ? ».

Numéro de septembre : un dossier sur la création d’un fonds de dotation adossé à une association, les appels à projets à ne pas manquer, des outils concrets pour prévenir la désinsertion professionnelle, 5 conseils pour rompre l’isolement et prévenir l’épuisement du dirigeant.

Abonnez-vous pour recevoir les prochains numéros ! 

5 idées reçues sur votre protection sociale

3 minute(s) de lecture
Mis à jour le


La création d'entreprise est à la fois une grande aventure et un parcours du combattant. Démarches administratives, lancement de l’activité, développement commercial… Les défis à relever sont nombreux et la question de votre protection sociale n’est peut-être pas votre priorité. Pour votre sécurité et celle de vos proches, comme pour votre sérénité, le sujet ne doit pourtant pas être négligé ! Harmonie Mutuelle vous aide à dépasser les idées reçues pour y voir plus clair.

Idée reçue N°1 : Je suis déjà couvert par l’Assurance Maladie pour mes frais de santé. 


Soyez vigilant. Si vous dépendez de la Sécurité Sociale des Indépendants, votre régime de base ne prend en charge qu’une partie de vos frais de santé. C’est pourquoi l’adhésion à une mutuelle entrepreneur complémentaire est indispensable pour améliorer la prise en charge des travailleurs non salariés.

Quel type d'entrepreneur êtes-vous ? Faites le quiz

Idée reçue N°2 : En cas d’arrêt maladie, je percevrai des indemnités journalières.


En cas d’arrêt de travail de plus de 7 jours (à la suite d’une chute ou d’un accident par exemple) si vous êtes indépendant (artisan, commerçant, auto-entrepreneur, freelance ou professionnel libéral), vous percevrez des indemnités en fonction de vos revenus sur les 3 dernières années travaillées et elles seront plafonnées.

Même si la moyenne de vos 3 derniers revenus est supérieure à 43 992 € bruts, votre indemnité journalière ne pourra pas excéder le montant maximum de 60,26 € bruts (fixé au 1er janvier 2023). Mais pour percevoir ces indemnités journalières en cas d’arrêt de travail, vous devez être affilié au régime général de la Sécurité Sociale des travailleurs Indépendants depuis au moins 1 an.


Pour éviter de vous retrouver dans une situation financière risquée pour votre foyer et votre entreprise, vous pouvez souscrire un contrat de prévoyance entrepreneur. Celle-ci vous permettra de compenser vos pertes de revenu en cas d'arrêt de travail ou invalidité. 

Idée reçue N°3 : Si je décède, ma famille touchera des aides de l’Etat. 


Pour les indépendants, le montant du capital versé en cas de décès n’est que de 20 % du plafond de la Sécurité sociale, soit 8 798,40 € en 2023. Une somme qui peut constituer un soutien pour faire face dans un premier temps, mais qui ne permettra pas de subvenir aux besoins financiers de votre famille.

Bonne nouvelle : en plus de la couverture de vos revenus, un contrat de prévoyance entrepreneur inclut le versement d’un capital beaucoup plus important. 

Par exemple, avec Ma Protection Entrepreneur, ce capital peut aller jusqu’à 50.000 €.


A NOTER : que si vous exercez une activité libérale, vos garanties prévues en cas de décès diffèrent selon votre caisse d’affiliation. Certains régimes proposent un seul capital décès en fonction de votre chiffre d’affaires sur les dernières années, d'autres prévoient en plus une rente de conjoint et des rentes d'éducation (rente orphelin). Certes, vos cotisations sociales vous assurent une protection sociale, mais celle-ci est souvent minimale, d’où la nécessité d’envisager la souscription d’une prévoyance entrepreneur.

Idée reçue N°4 : La protection sociale pour créateur d’entreprise, c’est cher.


Il est courant d'entendre dire que la couverture sociale chez les entrepreneurs est chère. Cependant, il convient de rectifier cette idée reçue, car les régimes complémentaires de protection sociale pour les travailleurs indépendants tels que les auto-entrepreneurs et les micro-entrepreneurs s'adaptent à leurs revenus et à leurs besoins spécifiques.

Ces régimes de protection leur offrent une couverture sociale incluant la maladie, la maternité, l'invalidité et la retraite. Ils permettent de bénéficier de remboursements de frais de santé, d'indemnités journalières en cas d'arrêts de travail, ainsi que d'une protection financière en cas d'incapacité ou de décès.
 

Si vous êtes gérant majoritaire, commerçant, artisan ou encore conjoint collaborateur (hors micro-entrepreneur), et que vous bénéficiez d'une protection sociale TNS, vous pouvez déduire une partie de vos cotisations de mutuelle santé entrepreneur et de prévoyance entrepreneur de votre bénéfice imposable.

Certaines solutions peuvent également vous permettre de bénéficier de tarifs plus avantageux. C’est le cas par exemple de Ma Protection Entrepreneur, qui vous propose de souscrire une complémentaire santé et une couverture prévoyance en un seul contrat.

Idée reçue N°5 : La protection sociale pour créateur d’entreprise, c’est compliqué.


Avec un contrat tout-en-un comme Ma Protection Entrepreneur, vous bénéficiez d'une protection sociale complète. La protection sociale des créateurs d’entreprise (ex : auto-entrepreneurs) offerte par la régime général est souvent insuffisante, c’est pourquoi une solution complémentaire de protection sociale des travailleurs indépendants est idéale pour se protéger des aléas de la vie. Un contrat combiné comme Ma Protection Entrepreneur permet d’optimiser sa protection sociale tant en matière de santé que de prévoyance.


Avec cette solution vous n’avez qu’une seule adhésion à réaliser avec des formalités médicales allégées. Tout peut se faire à distance ou en ligne. Ce qui ne vous empêche pas de bénéficier de conseils d’experts en protection sociale du travailleur indépendant, qui connaissent parfaitement les enjeux de votre situation d’entrepreneur et vous faciliteront grandement la tâche ou vous permettront de ne pas rester bloqué en cas de difficulté.

Ma Protection Entrepreneur :
le seul contrat qui vous protège à la fois en santé et en prévoyance
Harmonie Mutuelle vous propose une solution tout-en-un pour protéger vos frais de santé ainsi que ceux de vos proches et vous garantir un maintien de revenu en cas d’arrêt de travail.


Ces sujets peuvent vous intéresser

  • RSI : qu'est ce qui a changé pour les travailleurs indépendants ?

    RSI : qu'est ce qui a changé pour les travailleurs indépendants ?
    + En savoir plus

    RSI : qu'est ce qui a changé pour les travailleurs indépendants ?

    Le RSI (Régime Social des Indépendants), était le régime d’Assurance maladie des professions indépendantes. Mais janvier 2020 a marqué la fin du RSI au profit d’une intégration de la Sécurité Sociale des Indépendants (SSI) dans le régime général de l'Assurance maladie.

    RSI : suppression et conséquences, découvrez dès à présent tout ce qu’il faut savoir dans cet article.

    + En savoir plus
  • Arrêt maladie auto entrepreneur : quels sont mes droits ?

    Arrêt maladie auto entrepreneur : quels sont mes droits ?
    + En savoir plus

    Arrêt maladie auto entrepreneur : quels sont mes droits ?

    En tant qu'auto-entrepreneur, votre protection sociale est essentielle, particulièrement en cas de maladie qui vous empêche de travailler. Mais connaissez-vous vraiment vos droits et les démarches à effectuer lorsque votre état de santé nécessite un arrêt de travail ? Entre les indemnités journalières versées, les conditions d'éligibilité et les impacts sur votre micro-entreprise, cet article vous aide à répondre à toutes vos questions pour gérer cette période délicate.

    + En savoir plus
  • Entrepreneur : pourquoi et comment choisir une bonne mutuelle santé ?

    Entrepreneur : pourquoi et comment choisir une bonne mutuelle santé ?
    + En savoir plus

    Entrepreneur : pourquoi et comment choisir une bonne mutuelle santé ?

    Vous n’avez pas à choisir entre votre santé ou votre porte-monnaie. Avec une mutuelle, gagnez en sérénité et n’ayez plus peur lorsque vous tombez malade.

    + En savoir plus

Créateur d’entreprise : 5 idées reçues sur votre protection sociale

3 minute(s) de lecture
Mis à jour le


La création d'entreprise est à la fois une grande aventure et un parcours du combattant. Démarches administratives, lancement de l’activité, développement commercial… Les défis à relever sont nombreux et la question de votre protection sociale n’est peut-être pas votre priorité. Pour votre sécurité et celle de vos proches, comme pour votre sérénité, le sujet ne doit pourtant pas être négligé ! Harmonie Mutuelle vous aide à dépasser les idées reçues pour y voir plus clair.

Idée reçue N°1 : Je suis déjà couvert par l’Assurance Maladie pour mes frais de santé. 


Soyez vigilant. Si vous dépendez de la Sécurité Sociale des Indépendants, votre régime de base ne prend en charge qu’une partie de vos frais de santé. C’est pourquoi l’adhésion à une mutuelle entrepreneur complémentaire est indispensable pour améliorer la prise en charge des travailleurs non salariés.


Quel type d'entrepreneur êtes-vous ? Faites le quiz

Idée reçue N°2 : En cas d’arrêt maladie, je percevrai des indemnités journalières.


En cas d’arrêt de travail de plus de 7 jours (à la suite d’une chute ou d’un accident par exemple) si vous êtes indépendant (artisan, commerçant, auto-entrepreneur, freelance ou professionnel libéral), vous percevrez des indemnités en fonction de vos revenus sur les 3 dernières années travaillées et elles seront plafonnées.

Même si la moyenne de vos 3 derniers revenus est supérieure à 43 992 € bruts, votre indemnité journalière ne pourra pas excéder le montant maximum de 60,26 € bruts (fixé au 1er janvier 2023). Mais pour percevoir ces indemnités journalières en cas d’arrêt de travail, vous devez être affilié au régime général de la Sécurité Sociale des travailleurs Indépendants depuis au moins 1 an.


Pour éviter de vous retrouver dans une situation financière risquée pour votre foyer et votre entreprise, vous pouvez souscrire un contrat de prévoyance entrepreneur. Celle-ci vous permettra de compenser vos pertes de revenu en cas d'arrêt de travail ou invalidité. 

Idée reçue N°3 : Si je décède, ma famille touchera des aides de l’Etat. 


Pour les indépendants, le montant du capital versé en cas de décès n’est que de 20 % du plafond de la Sécurité sociale, soit 8 798,40 € en 2023. Une somme qui peut constituer un soutien pour faire face dans un premier temps, mais qui ne permettra pas de subvenir aux besoins financiers de votre famille.

Bonne nouvelle : en plus de la couverture de vos revenus, un contrat de prévoyance entrepreneur inclut le versement d’un capital beaucoup plus important. 

Par exemple, avec Ma Protection Entrepreneur, ce capital peut aller jusqu’à 50.000 €.


A NOTER : que si vous exercez une activité libérale, vos garanties prévues en cas de décès diffèrent selon votre caisse d’affiliation. Certains régimes proposent un seul capital décès en fonction de votre chiffre d’affaires sur les dernières années, d'autres prévoient en plus une rente de conjoint et des rentes d'éducation (rente orphelin). Certes, vos cotisations sociales vous assurent une protection sociale, mais celle-ci est souvent minimale, d’où la nécessité d’envisager la souscription d’une prévoyance entrepreneur.

Idée reçue N°4 : La protection sociale pour créateur d’entreprise, c’est cher.


Il est courant d'entendre dire que la couverture sociale chez les entrepreneurs est chère. Cependant, il convient de rectifier cette idée reçue, car les régimes complémentaires de protection sociale pour les travailleurs indépendants tels que les auto-entrepreneurs et les micro-entrepreneurs s'adaptent à leurs revenus et à leurs besoins spécifiques.

Ces régimes de protection leur offrent une couverture sociale incluant la maladie, la maternité, l'invalidité et la retraite. Ils permettent de bénéficier de remboursements de frais de santé, d'indemnités journalières en cas d'arrêts de travail, ainsi que d'une protection financière en cas d'incapacité ou de décès.
 

Si vous êtes gérant majoritaire, commerçant, artisan ou encore conjoint collaborateur (hors micro-entrepreneur), et que vous bénéficiez d'une protection sociale TNS, vous pouvez déduire une partie de vos cotisations de mutuelle santé entrepreneur et de prévoyance entrepreneur de votre bénéfice imposable.

Certaines solutions peuvent également vous permettre de bénéficier de tarifs plus avantageux. C’est le cas par exemple de Ma Protection Entrepreneur, qui vous propose de souscrire une complémentaire santé et une couverture prévoyance en un seul contrat.

Idée reçue N°5 : La protection sociale pour créateur d’entreprise, c’est compliqué.


Avec un contrat tout-en-un comme Ma Protection Entrepreneur, vous bénéficiez d'une protection sociale complète. La protection sociale des créateurs d’entreprise (ex : auto-entrepreneurs) offerte par la régime général est souvent insuffisante, c’est pourquoi une solution complémentaire de protection sociale des travailleurs indépendants est idéale pour se protéger des aléas de la vie. Un contrat combiné comme Ma Protection Entrepreneur permet d’optimiser sa protection sociale tant en matière de santé que de prévoyance.


Avec cette solution vous n’avez qu’une seule adhésion à réaliser avec des formalités médicales allégées. Tout peut se faire à distance ou en ligne. Ce qui ne vous empêche pas de bénéficier de conseils d’experts en protection sociale du travailleur indépendant, qui connaissent parfaitement les enjeux de votre situation d’entrepreneur et vous faciliteront grandement la tâche ou vous permettront de ne pas rester bloqué en cas de difficulté.

Ma Protection Entrepreneur :
le seul contrat qui vous protège à la fois en santé et en prévoyance

Harmonie Mutuelle vous propose une solution tout-en-un pour protéger vos frais de santé ainsi que ceux de vos proches et vous garantir un maintien de revenu en cas d’arrêt de travail.


Ces sujets peuvent vous intéresser

  • RSI : qu'est ce qui a changé pour les travailleurs indépendants ?

    RSI : qu'est ce qui a changé pour les travailleurs indépendants ?
    + En savoir plus

    RSI : qu'est ce qui a changé pour les travailleurs indépendants ?

    Le RSI (Régime Social des Indépendants), était le régime d’Assurance maladie des professions indépendantes. Mais janvier 2020 a marqué la fin du RSI au profit d’une intégration de la Sécurité Sociale des Indépendants (SSI) dans le régime général de l'Assurance maladie.

    RSI : suppression et conséquences, découvrez dès à présent tout ce qu’il faut savoir dans cet article.

    + En savoir plus
  • Arrêt maladie auto entrepreneur : quels sont mes droits ?

    Arrêt maladie auto entrepreneur : quels sont mes droits ?
    + En savoir plus

    Arrêt maladie auto entrepreneur : quels sont mes droits ?

    En tant qu'auto-entrepreneur, votre protection sociale est essentielle, particulièrement en cas de maladie qui vous empêche de travailler. Mais connaissez-vous vraiment vos droits et les démarches à effectuer lorsque votre état de santé nécessite un arrêt de travail ? Entre les indemnités journalières versées, les conditions d'éligibilité et les impacts sur votre micro-entreprise, cet article vous aide à répondre à toutes vos questions pour gérer cette période délicate.

    + En savoir plus
  • Entrepreneur : pourquoi et comment choisir une bonne mutuelle santé ?

    Entrepreneur : pourquoi et comment choisir une bonne mutuelle santé ?
    + En savoir plus

    Entrepreneur : pourquoi et comment choisir une bonne mutuelle santé ?

    Vous n’avez pas à choisir entre votre santé ou votre porte-monnaie. Avec une mutuelle, gagnez en sérénité et n’ayez plus peur lorsque vous tombez malade.

    + En savoir plus

Entrepreneurs : 5 clichés sur votre protection sociale

3 minute(s) de lecture
Mis à jour le


L'entrepreneuriat est à la fois une grande aventure et un parcours du combattant. Démarches administratives, lancement de l’activité, développement commercial… Les défis à relever sont nombreux et la question de votre protection sociale n’est peut-être pas votre priorité.

Pour votre sécurité et celle de vos proches, comme pour votre sérénité, le sujet ne doit pourtant pas être négligé ! Harmonie Mutuelle vous aide à dépasser les idées reçues pour y voir plus clair.

Cliché N°1

Je suis déjà couvert par l’assurance maladie pour mes frais de santé. 


Soyez vigilant. Quel que soit le régime dont vous dépendez (Sécurité sociale des indépendants ou régime général de la Sécurité sociale), votre régime de base ne prend en charge qu’une partie de vos frais de santé. C’est pourquoi l’adhésion à une complémentaire santé pour améliorer vos remboursements est indispensable.

Bon à savoir :

Le prix moyen d’une couronne dentaire est aujourd’hui de 500 €, mais la Sécurité sociale ne vous remboursera que 84 €. Autre avantage d’une Complémentaire santé : elle peut vous permettre d’accéder à des services comme la téléconsultation, un service très utile quand on dispose de peu de temps.

Cliché N°2

En cas d’arrêt maladie, je percevrai des indemnités journalières.


En cas d’arrêt de travail (à la suite d’une chute ou d’un accident) si vous êtes artisan, commerçant ou dirigeant d’une entreprise industrielle*, vous percevrez des indemnités n’équivalant généralement qu’à 50 % de votre revenu déclaré. 

En effet, cette indemnité journalière est plafonnée à un maximum de 60,26 € bruts par jour en 2023 et vous ne pourrez en bénéficier que si vous êtes affilié depuis au moins 1 an !

Pour éviter de vous retrouver dans une situation financière risquée pour votre foyer et votre entreprise, souscrivez une garantie prévoyance. Celle-ci vous permettra de compenser vos pertes de revenu en cas d'arrêt de travail ou invalidité. 

À titre d’exemple, Ma Protection Entrepreneur verse jusqu’à 50 €/jour.

*affilié à la branche du régime général de l’Assurance-Maladie indépendants

Cliché N°3

Si je décède, ma famille touchera des aides de l’Etat. 


Pour les indépendants, le montant du capital versé en cas de décès n’est que de 20 % du plafond de la Sécurité sociale, soit 8 798,40 € en 2023. Une somme qui peut constituer un soutien pour faire face dans un premier temps, mais qui ne permettra pas de subvenir aux besoins financiers de votre famille.

Bonne nouvelle : en plus de la couverture de vos revenus, une garantie prévoyance inclut le versement d’un capital beaucoup plus important.

Par exemple, avec Ma Protection Entrepreneur, ce capital peut aller jusqu’à 50.000 €.
  • Cliché N°4


    C’est cher.


    Si vous êtes gérant majoritaire, commerçant, artisan ou encore conjoint collaborateur (hors micro-entrepreneur), vous pouvez déduire une partie de vos cotisations de complémentaire santé et de prévoyance de votre bénéfice imposable.

    Certaines solutions peuvent également vous permettre de bénéficier de tarifs plus avantageux. C’est le cas par exemple de Ma Protection Entrepreneur, qui vous propose de souscrire une complémentaire santé et une couverture prévoyance en un seul contrat.

  • Cliché N°5


    C’est compliqué.


    Avec un contrat tout-en-un comme Ma Protection Entrepreneur, vous n’avez qu’une seule adhésion à réaliser avec des formalités médicales allégées. Tout peut se faire à distance ou en ligne. Ce qui ne vous empêche pas de bénéficier de conseils d’experts qui connaissent parfaitement les enjeux de votre situation d’entrepreneur et vous faciliteront grandement la tâche ou vous permettront de ne pas rester bloqué en cas de difficulté.

Ma Protection Entrepreneur :
le seul contrat qui vous protège à la fois en santé et en prévoyance

Harmonie Mutuelle vous propose une solution tout-en-un pour protéger vos frais de santé ainsi que ceux de vos proches et vous garantir un maintien de revenu en cas d’arrêt de travail.


Ces sujets peuvent également vous intéresser

  • Entrepreneur : pourquoi et comment choisir une bonne mutuelle santé ?

    Vous n’avez pas à choisir entre votre santé ou votre porte-monnaie. Avec une mutuelle, gagnez en sérénité et n’ayez plus peur lorsque vous tombez malade.

  • Entrepreneurs, contre quels risques se couvrir pour gagner en sérénité ?

    En tant qu'entrepreneur, nombreuses sont vos préoccupations. Alors parfois, devoir en plus s'interroger sur les risques à couvrir pour son sécuriser votre activité ne semble pas forcément une priorité.

    Pourtant, lorsqu'on sait que plus d’une 1 entreprise sur 2 ne survit pas à un sinistre, cela peut donner à réfléchir. Découvrez dans ce tour d’horizon les différents risques à envisager pour vous tranquilliser l'esprit.

Rupture conventionnelle : ce qui change vraiment dans l'équation financière de départ

4 minute(s) de lecture
Mis à jour le


En septembre 2023, la rupture conventionnelle avait déjà vu son coût augmenter : la contribution spécifique à la charge de l’employeur était alors passée de 20 % à 30 %.

De quoi, à l’époque, s’interroger sur une éventuelle perte d’attractivité du dispositif. Les chiffres ont pourtant montré le contraire : en 2024 comme en 2025, plus d’un demi-million de ruptures conventionnelles ont été homologuées, selon les statistiques de la Dares.

En 2026, les règles évoluent à nouveau, sous deux angles cette fois-ci :

  • côté entreprise, avec une nouvelle hausse de la contribution patronale, passée de 30 % à 40 % depuis le 1er janvier 2026
  • côté salarié, avec une réduction de la durée maximale d’indemnisation chômage en cas de rupture conventionnelle depuis le 1er septembre.

Dès lors, une question peut légitimement se poser pour vos clients : la rupture conventionnelle reste-t-elle financièrement intéressante ?

 Pour y répondre, il faut éviter de regarder uniquement le coût de l’indemnité. Une rupture conventionnelle doit s’apprécier dans son ensemble : coût employeur, sécurité financière offerte au salarié, alternative que constituerait un licenciement, mais également maintien de sa protection sociale après son départ.

Regardons cela plus en détail.
1. Rupture conventionnelle : ce qui change en 2026

Pour bien mesurer les conséquences des évolutions intervenues en 2026, repartons des règles applicables avant leur entrée en vigueur.

Côté employeur, l’entreprise était redevable d’une contribution patronale spécifique de 30 % sur la fraction de l’indemnité de rupture conventionnelle exonérée de cotisations sociales (c’est-à-dire la part inférieure à 2 PASS).

Côté salarié, l’indemnité bénéficiait d’un régime social favorable, mais dans certaines limites :

  • Jusqu’au montant de l’indemnité légale ou conventionnelle de licenciement, l’indemnité était exonérée de cotisations sociales et de CSG-CRDS, sous réserve de ne pas dépasser le plafond maximal d’exonération de cotisations fixé à 2 PASS
  • au-delà du montant de l’indemnité légale ou conventionnelle, la fraction supplémentaire était soumise à la CSG-CRDS, mais pouvait rester exonérée de cotisations sociales à hauteur de la fraction exonérée d’impôt sur le revenu, et dans la limite maximale de 2 PASS au-delà, l’indemnité était soumise aux cotisations sociales ainsi qu’à la CSG-CRDS.

Fiscalement, l’indemnité pouvait être exonérée d’impôt sur le revenu dans la limite du plus élevé des trois montants suivants :

  • l’indemnité légale ou conventionnelle de licenciement ;
  • deux fois la rémunération annuelle brute perçue l’année précédant la rupture, dans la limite de 6 PASS ;
  • 50 % de l’indemnité versée, également dans la limite de 6 PASS.

Mais l’équation financière du départ ne s’arrêtait évidemment pas à l’indemnité.

Sous réserve de remplir les conditions d’ouverture des droits, le salarié pouvait ensuite bénéficier de l’allocation d’aide au retour à l’emploi (ARE). Avant la réforme entrée en vigueur le 1er septembre 2026, sa durée maximale pouvait atteindre :

  • 18 mois pour les salariés de moins de 55 ans
  • 22,5 mois pour les salariés de 55 et 56 ans
  • 27 mois à partir de 57 ans.

C’est cette équation qui vient d’être modifiée en 2026, mais uniquement sur deux de ses composantes.

1/ Depuis le 1er janvier 2026, la contribution patronale spécifique applicable à l’indemnité de rupture conventionnelle est passée de 30 % à 40 %

2/ Depuis le 1er septembre 2026, la durée maximale d’indemnisation chômage après une rupture conventionnelle individuelle a été ramenée à :

  • 15 mois pour les salariés de moins de 55 ans
  • 20.5 mois pour les salariés de 55 ans et plus

Les principales règles sociales et fiscales applicables à l’indemnité côté salarié restent, quant à elles, inchangées.

 L’équation évolue donc des deux côtés : la rupture conventionnelle devient plus coûteuse pour l’entreprise, tandis que le filet de sécurité offert au salarié après son départ se réduit.

C’est précisément cette double évolution qu’il faut désormais intégrer lorsque vous accompagnez vos clients dans l’analyse d’un départ négocié.

2. un surcoût à remettre en perspective

La hausse de la contribution patronale est significative en pourcentage : passer de 30 % à 40 % représente une augmentation d’un tiers du taux de contribution.

Mais son incidence en euros dépend évidemment du montant de l’indemnité concernée.

Une étude de la Dares publiée en 2022 indiquait ainsi que l’indemnité médiane de rupture conventionnelle s’élevait à 1 465 €. Sur une indemnité de cet ordre intégralement comprise dans l'assiette de la contribution, dix points supplémentaires représenteraient environ 146 € de coût additionnel.

À l’échelle d’une rupture, le montant reste donc relativement limité.

Évidemment, une médiane cache des écarts importants. Vos clients peuvent être confrontés à des dossiers dont les enjeux financiers sont bien plus élevés, notamment en présence d’un salarié bénéficiant d’une rémunération importante, d’une forte ancienneté ou lorsqu’une indemnité supra-légale est négociée.

Mais même dans ces situations, le coût de la rupture conventionnelle ne doit pas être analysé isolément.

Lorsqu’elle constitue une alternative à un licenciement juridiquement fragile, il faut mettre en regard les autres coûts susceptibles d’être supportés : préavis, éventuelles condamnations prud’homales, honoraires d’avocat…

Sans oublier les coûts moins visibles : temps consacré à la constitution et au suivi du dossier, mobilisation du dirigeant et des équipes, dégradation éventuelle du climat social ou encore conséquences managériales d’un conflit qui se prolonge.

Une rupture conventionnelle ne supprime évidemment pas tout risque contentieux. Elle peut elle-même être contestée et n’empêche pas un ancien salarié d’agir sur des griefs relatifs à l’exécution de son contrat de travail.

Mais lorsqu’elle est correctement préparée et librement consentie, elle permet souvent aux deux parties de tourner la page dans des conditions financières et humaines plus prévisibles.

La hausse de son coût ne suffit donc pas, à elle seule, à remettre en cause l’intérêt du dispositif.

Reste toutefois une autre évolution : le salarié dispose désormais d’un filet de sécurité moins long après son départ.

3. Baisse du délai d'indemnisation chômage : les négociations vont-elles devenir plus coûteuses ?

Commençons par distinguer deux situations.

Lorsque la rupture conventionnelle est demandée par le salarié, la réforme devrait avoir une incidence limitée sur le coût supporté par l’entreprise. Si l’employeur accepte la demande, il peut toujours le faire sur la base de l’indemnité minimale applicable.

La situation est différente lorsque l’entreprise souhaite elle-même négocier le départ.

C’est notamment le cas dans cette fameuse « zone grise » que connaissent bien les praticiens : un salarié ne répond plus complètement aux attentes de l’entreprise, mais les éléments disponibles ne permettent pas nécessairement d'envisager sereinement un licenciement.

La diminution de la durée d’indemnisation peut alors devenir un argument supplémentaire dans la négociation. Un salarié disposant d’un filet de sécurité moins long peut chercher à compenser cette perte en demandant une indemnité supérieure.

Mais avant d’augmenter l’enveloppe, encore faut-il comprendre ce qui motive cette demande.

Lors d’une négociation de départ, l’incertitude financière joue un rôle important. Le salarié ne sait pas toujours précisément combien il percevra au moment de son départ, quand commencera son indemnisation chômage, quel en sera le montant ou encore combien de temps elle pourra lui être versée.

Donner de la visibilité financière peut donc contribuer à rendre la négociation plus sereine.

Et c’est ici que votre conseil peut apporter une vraie valeur ajoutée à vos clients.

4. Donner au salarié une vision complète de l'après rupture
Plutôt que de concentrer toute la discussion sur le montant de l’indemnité de rupture, il peut être utile de reconstituer avec votre client l’équation financière complète du départ.

Première étape : combien le salarié percevra-t-il au moment de son départ ?

Le solde de tout compte peut comprendre plusieurs éléments :

  • l’indemnité de rupture conventionnelle ;
  • l’indemnité compensatrice de congés payés ;
  • le paiement d’éventuels RTT, jours non travaillés ou repos non pris ;
  • les éventuels proratas de primes.

L’enjeu est de donner une vision aussi concrète que possible des ressources immédiatement disponibles après le départ, en raisonnant si possible, en net après impôt.

Deuxième étape : quand commencera l’indemnisation chômage ?

La fin du contrat de travail ne coïncide généralement pas avec le premier versement de l’ARE.

Plusieurs délais peuvent se cumuler :

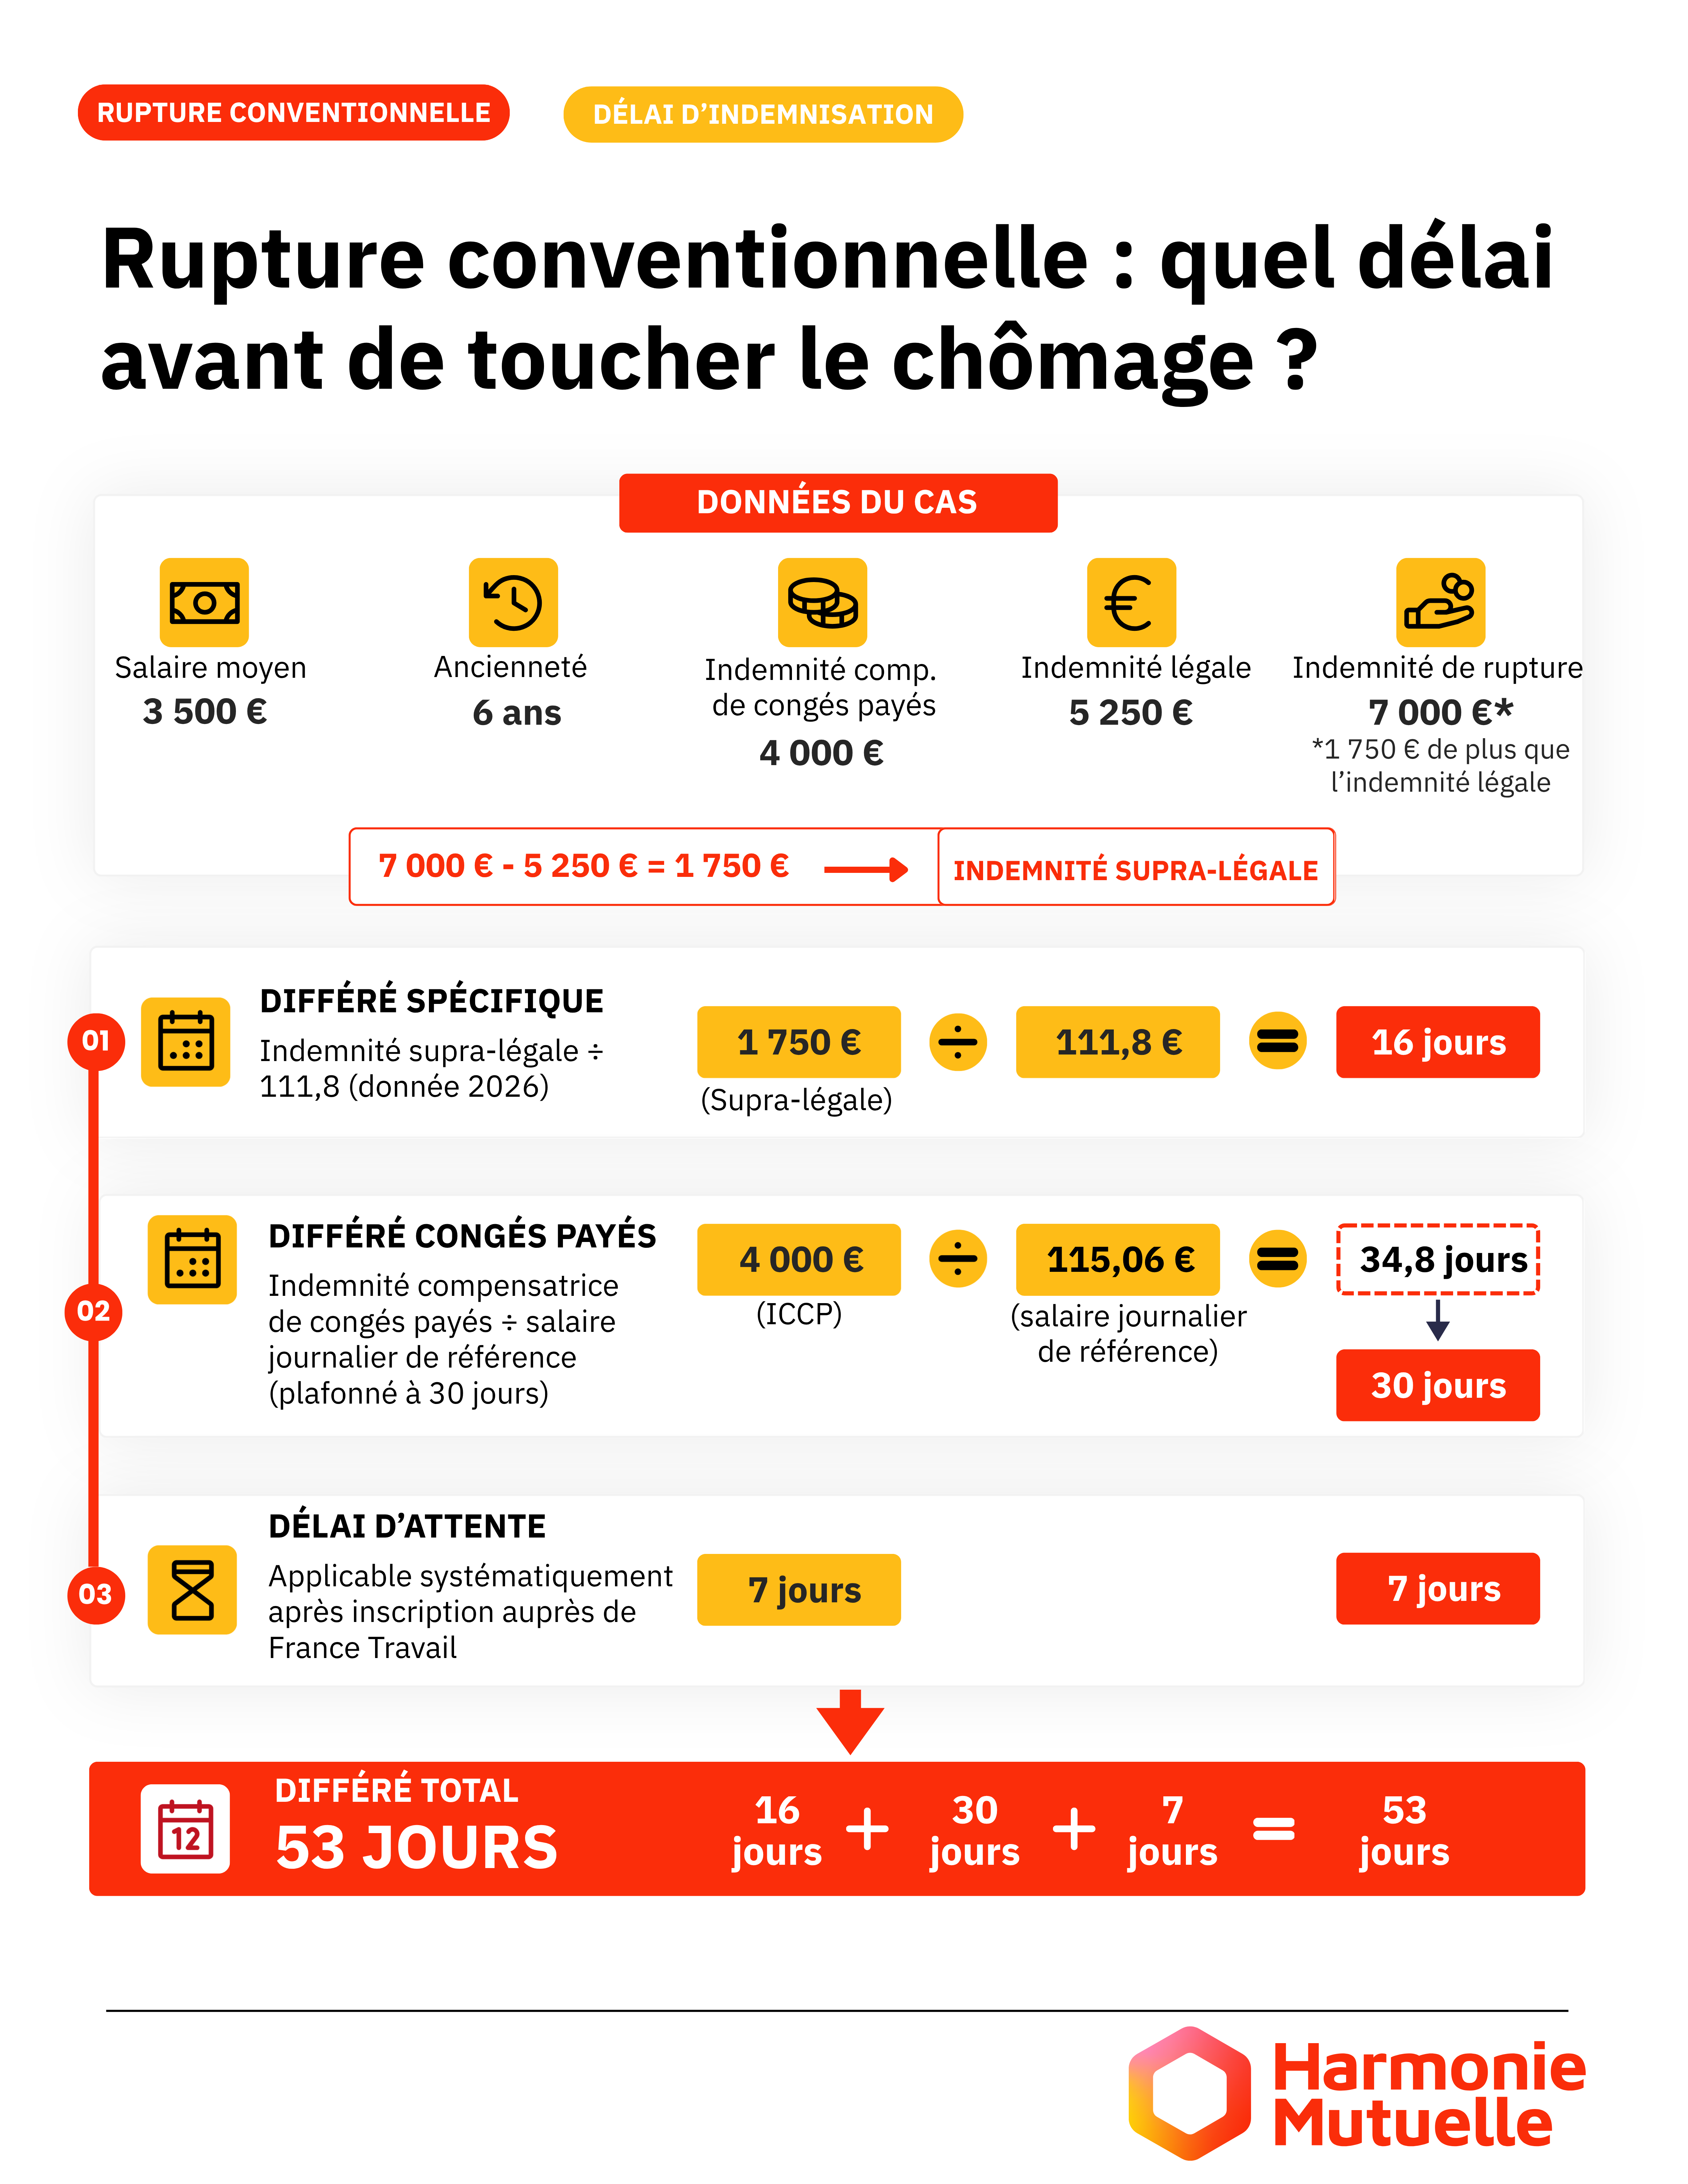
1. Le différé spécifique d’indemnisation : lorsque l’indemnité versée dépasse le minimum légal, la fraction excédentaire est divisée par 111,8 (valeur 2026) . Le résultat détermine le nombre de jours pendant lesquels le versement de l’ARE sera différé, dans la limite de 150 jours dans le cas général.

2. Le différé d’indemnisation lié aux congés payés. Lorsque le salarié perçoit une indemnité compensatrice de congés payés à l’occasion de son départ, celle-ci reporte également le début de son indemnisation chômage.

Le différé correspond au montant de l’indemnité compensatrice de congés payés divisé par le salaire journalier de référence (SJR) retenu par France Travail, le résultat étant arrondi au nombre entier supérieur. Il est plafonné à 30 jours .

En pratique, pour un salarié à temps plein percevant une rémunération stable, ce différé correspond souvent au nombre de jours de congés payés indemnisés lors du solde de tout compte.

3. Le délai d’attente de 7 jours, applicable dans les conditions prévues par l'assurance chômage.

Ces délais peuvent conduire à plusieurs semaines, voire plusieurs mois, sans allocation chômage.

C’est précisément ce qu’illustre l’exemple ci-dessous : pour un salarié percevant 3 500 € par mois, avec 4 000 € d’indemnité compensatrice de congés payés et 1 750 € d’indemnité supra-légale, le délai avant indemnisation atteint 53 jours.

rupture conventionnelle : quel délai avant de toucher le chômage ?

Troisième étape : combien et pendant combien de temps ?

Il faut ensuite estimer le montant de l’ARE auquel le salarié pourra prétendre et intégrer la nouvelle durée maximale d’indemnisation applicable depuis le 1er septembre.

Cette information permet de passer d'une inquiétude assez abstraite — « mes droits au chômage diminuent » — à une vision beaucoup plus concrète des ressources dont le salarié pourra disposer pendant sa période de recherche d’emploi.

Mais cette visibilité financière serait incomplète si l’on s’arrêtait aux seules sommes encaissées.

Quatrième étape : quelle protection sociale après le départ ?

La rupture du contrat de travail ne signifie pas nécessairement la disparition immédiate de la couverture santé et prévoyance du salarié.

Lorsqu’il remplit les conditions requises, l’ancien salarié peut bénéficier de la portabilité des garanties collectives dont il bénéficiait dans l’entreprise. Il continue alors temporairement à être couvert, sans avoir à financer individuellement une nouvelle complémentaire dès son départ.

C'est un élément parfois oublié dans les discussions de rupture, alors qu’il contribue lui aussi à la visibilité financière du salarié : sécuriser l’après-rupture, ce n’est pas seulement connaître ses futurs revenus, c’est également savoir quelles dépenses et quels risques continueront d’être couverts.

Pour l’entreprise, la portabilité implique également d’anticiper correctement les démarches liées au départ et de s’assurer que le salarié dispose des informations nécessaires pour comprendre le maintien de ses garanties.

Ce qu'il faut retenir :

Les réformes de 2026 modifient incontestablement l’équation : la rupture conventionnelle coûte davantage à l’entreprise et offre une durée d’indemnisation chômage plus courte au salarié.

Mais cela ne suffit pas à condamner le dispositif.

Pour vos clients, la bonne approche consiste plutôt à raisonner en coût global de départ, en comparant les différentes options et en intégrant également les conséquences financières pour le salarié. Plus celui-ci dispose d’une vision claire de l’après-rupture, plus les discussions peuvent reposer sur des éléments objectifs plutôt que sur la seule crainte de perdre son emploi.

Indemnités de départ, différés et montant de l’ARE, durée d’indemnisation… mais aussi maintien de la couverture santé et prévoyance : tous ces éléments participent à cette visibilité.

C’est précisément sur ce dernier volet qu’Harmonie Mutuelle peut accompagner vos clients, en les aidant à sécuriser leurs dispositifs de protection sociale et à mieux appréhender les règles entourant le maintien des garanties lors du départ d’un salarié.

Ces sujets peuvent également vous intéresser

  • Hausse du SMIC et gel des paramètres de la RGDU : quel impact financier pour les TPE ?

    Beaucoup de vos clients vont découvrir sur leurs prochains bulletins de paie que la hausse du SMIC leur coûte bien plus que les 2,41 % annoncés. La raison tient en quatre lettres : RGDU. En effet,  les paramètres de ce nouveau dispositif auront à peine tenu cinq mois avant de connaître, de premières modifications. Et si la RGDU est souvent perçue comme technique, elle a, en réalité, des incidences bien concrètes sur le coût de la masse salariale.

  • La gestion du passif social ou comment favoriser la réussite d'une cession d'entreprise ?

    500 000 ! C’est le nombre d’entreprises (TPE et PME principalement) qui doivent faire l’objet d’une transmission au cours des dix prochaines années. Un enjeu colossal de souveraineté pour l’économie française. Car si de nombreux chefs d’entreprise devaient partir à la retraite sans pouvoir passer la main à un repreneur, les conséquences sur l’emploi et la préservation des savoir-faire pourraient être catastrophiques.

  • 5/5
    "J'ai dû choisir rapidement une mutuelle pour des problèmes dentaires. la garantie choisie correspondait à mes besoins et je ne regrette pas ce choix "
    Eric c.
    21 septembre 2026
  • Lutte contre les fraudes sociales et fiscales : les impacts pour les entreprises

    3 minute(s) de lecture
    Mis à jour le


    Dans un objectif de lutte contre les fraudes sociales et fiscales, le Gouvernement avait déposé un projet de loi le 13 octobre 2025. Ce dernier devait permettre de mieux détecter et de poursuivre les fraudeurs. Si une majorité des mesures concerne l’administration, fiscale ou sociale, certaines concernent directement les entreprises et leurs salariés.

    Arrêt de travail

    Les dernières statistiques révèlent une hausse de 60% sur les arrêts maladies de courte durée entre 2010 et 2025 en France. Si la majorité des arrêts sont légitimes, les institutions reconnaissent une « zone d’abus » estimée entre 8% et 15% (Analyse des arrêts maladie en France (2010–2025), Investipôle).

    Désormais, le renouvellement des arrêts de travail par acte de télémédecine ne peut être fait qu’une seule fois (Code de la santé publique, art. L. 6316-1). Par exception, cette mesure ne s’applique pas si le renouvellement de l’arrêt est prescrit par le médecin traitant ou la sage-femme référente ou en cas d’impossibilité dûment justifiée par le patient d’obtenir une consultation en présentiel. Pour mémoire, depuis le 1er janvier 2024, la prescription ou le premier renouvellement d’un arrêt de travail par télémédecine est limité à 3 jours, sauf dans les cas d’exceptions précités.

    Un salarié en arrêt de travail est également tenu de déclarer sans délai à la CPAM l’adresse à laquelle il peut faire l’objet d’un contrôle si celle-ci est différente de celle renseignée sur la prescription (CSS, art. L. 323-6).

    Les entreprises situées en Alsace-Moselle peuvent depuis le 27 juin 2026, faire procéder à une contre-visite médicale dans les conditions de droit commun.

    Maintien de salaire et fraude avérée

    L’employeur peut cesser son obligation de maintien de salaire légal lorsque la CPAM l’informe d’une fraude avérée (C. trav., L. 1126-1 ; CSS, art. L. 114-9). En effet, la loi Fraude impose au directeur de la Caisse d’assurance maladie de transmettre par tout moyen à l’employeur les renseignements et documents strictement nécessaires à la caractérisation de la fraude. Par ailleurs, Si la CPAM a déposé une plainte, l’employeur peut se joindre à la procédure pour obtenir en justice un remboursement. Attention ! Si un maintien de salaire conventionnel est prévu, la suspension de ce maintien ne sera possible que la si la contre-visite médicale est prévue dans la convention collective.

    Indemnités journalières complémentaires

    Une fois informée par l’assurance maladie, l’employeur est tenu de transmettre, le cas échéant, aux organismes assureurs les éléments reçus par la CPAM (CSS, art. L. 114-9 et art. L. 911-9). Par conséquent, dans la mesure où le versement des IJSS cesse, l’organisme assureur ne sera plus tenu de verser les indemnités journalières complémentaires au titre d’une garantie incapacité de travail, sous réserve des stipulations du contrat d’assurance. En revanche, les modalités de transmissions sont encore dans l’attente d’un décret. A noter, cela ne signifie pas que l’employeur peut retenir directement les indemnités journalières complémentaires versées par l’assureur.

    La Flagrance sociale

    La loi instaure la notion de « flagrance sociale ». L’objectif est de pouvoir agir rapidement auprès d’une entreprise suspectée de fraude afin d’éviter qu’elle organise son insolvabilité. Ce système existe déjà sur le plan fiscal.

    Désormais, lorsque l’URSSAF constatera un délit de travail dissimulé, l’inspecteur pourra dresser un procès-verbal de « flagrance sociale », uniquement dans les cas où cette dernière estime qu’il existe des circonstances susceptibles de menacer le recouvrement de la créance sociale. Cela permettra ensuite au directeur de l’URSSAF de prendre immédiatement des mesures conservatoires. Il sera bien sûr possible de mettre en œuvre une procédure dite de mainlevée pour contester ces mesures conservatoires.

    Exécution provisoire des contraintes

    Jusqu’à l’entrée en vigueur de la loi, les contraintes formées par l’URSSAF permettaient, sans opposition dans un délai de 15 jours, de mettre en œuvre des mesures exécutoires à l’encontre de la société pour recouvrer les cotisations non versées.

    Dans les cas de travail dissimulé, la contrainte deviendra exécutoire dans un délai de deux jours calendaires. Ce qui veut dire que la contrainte adressée le vendredi deviendra exécutoire le lundi matin. Il sera important, lors de la saisine du tribunal judiciaire, non seulement de contester la contrainte, mais également de solliciter l’arrêt de l’exécution provisoire.

    La sous-traitance

    Cette loi élargit également les obligations de vigilance du maître d’ouvrage, toujours dans une optique de lutte contre le travail dissimulé. Le maître d’ouvrage devra désormais vérifier périodiquement et jusqu’à la fin de l’exécution du contrat de sous-traitance, le respect par le sous-traitant des interdictions relatives au travail dissimulé. Un décret viendra préciser les contrats de sous-traitance concernés en fixant un montant minimal convenu pour l’exécution de la mission.

    Il conviendra pour le maître d’ouvrage de se faire remettre les documents justifiant du respect des obligations par les sous-traitants et cela, tous les six mois, jusqu’au terme de la mission. L’URSSAF demandera la communication de ces documents pour s’assurer de l’obligation du maître d’ouvrage.

    En cas de défaut dans ces démarches, le maître d’ouvrage s’expose à la mise en œuvre d’une solidarité financière et devra s’acquitter, en cas de travail dissimulé du sous-traitant, à payer les divers impôts, taxes, et rémunération dus par ce dernier.

    Article rédigé par le cabinet d'avocats spécialisés en droit social Fromont Briens. 
    Cet article est à titre informatif uniquement et ne constitue pas un conseil juridique personnalisé. © 2026. Tous droits réservés.

    S'abonner à