Epargne retraite entrepreneur

Avez-vous déjà anticipé et sécurisé votre départ à la retraite ? Les pensions versées par les régimes de retraite obligatoire des travailleurs non salariés ne suffisent pas toujours à maintenir votre niveau de vie. Harmonie Mutuelle vous accompagne en vous proposant le Plan d'Epargne Retraite Individuel, qui s'inscrit dans le cadre avantageux de la loi Pacte.

Les enjeux

  • Préparer votre avenir

    en vous constituant une épargne retraite supplémentaire

  • Bénéficier d'un cadre fiscal avantageux

    grâce à une déduction fiscale dès votre adhésion

  • Disposer d'une épargne disponible en cas de besoin

    grâce aux nombreux cas de déblocage anticipé


Quelle épargne choisir pour préparer ma retraite ? Faites votre simulation en ligne
  • Pour vous aider dans votre choix, Harmonie Mutuelle met à votre disposition un simulateur d'épargne retraite qui, après étude de votre situation, vous permettra :

    • d'estimer votre perte de revenus à la retraite
    • d'estimer le montant qu'il vous faudrait épargner chaque mois pour maintenir votre niveau de revenus à la retraite
    • de vous orienter vers le PER Individuel, vers l'assurance vie ou vers un mix des deux.

L'épargne retraite : une expertise saluée et distinguée

  • Label Excellence 2025

    En 2025, le Plan Épargne Retraite individuel proposé par Harmonie Mutuelle a été distingué par le Label Excellence 2025, décerné par Les Dossiers de l'Épargne et de l'Assurance. Ce label récompense le PER Individuel pour ses qualités, son accessibilité et la performance de son fonds euros.

    Consulter la méthodologie du classement


  • label meilleur conseil épargne

    Harmonie Mutuelle a obtenu le label “Meilleur Conseil Épargne 2025”, une distinction attribuée par Challenges aux établissements offrant la meilleure qualité d’accompagnement aux épargnants.
    Délivré après un audit fondé sur 87 critères – transparence du site, outils d’aide à la décision, qualité du rendez-vous et du suivi – ce label garantit un conseil fiable et personnalisé.

    En savoir plus sur ce label


Votre avantage fiscal

Vous pouvez compléter vos futurs revenus d'entrepreneur retraité tout en profitant d'avantages fiscaux immédiats ! Notre solution Plan Épargne Retraite Individuel (PERIN), inscrite dans le cadre avantageux de la loi Pacte vous permet de déduire les sommes versées sur votre PER individuel de vos revenus ou de votre bénéfice professionnel imposable(1). Cet avantage fiscal est équivalent à celui des anciens contrats loi Madelin, fermés à la commercialisation depuis le 1er octobre 2020. Par ailleurs, si vous avez au moins 1 salarié, vous pouvez bénéficier de l’épargne salariale au même titre qu'eux. Un bon levier supplémentaire pour préparer votre retraite.

La solution idéale pour anticiper votre retraite en toute tranquillité

Un contrat multi-support

Vous profitez d'une gamme composée d'un Fonds Euros et de 9 supports en Unités de Comptes (dont un fonds labellisé Transition écologique, un fonds labellisé ISR et un fonds solidaire) allant du sécuritaire au dynamique.
Le capital investi sur le Fonds Euros comporte une garantie en capital au moins égale aux sommes versées, nette de frais.
Le capital investi sur les supports en unités de compte n’est pas garanti. Il peut évoluer à la hausse ou à la baisse en fonction des fluctuations des marchés financiers. Cet investissement peut entraîner une perte en capital pour l’assuré. Les performances passées ne sont pas un indicateur fiable des résultats futurs.

Un plan d'épargne retraite simple et accessible

  • Vous épargnez dès l'adhésion avec un minimum de 150€ crédités

  • Vous avez la possibilité de mettre en place des versements programmés (30€ par mois minimum, soit 360€ par an) et de réaliser des versements libres (300€ minimum)

  • Vous pouvez transférer sur votre PER vos anciens contrats retraite (individuels et collectifs) ainsi que vos contrats d'assurance-vie

  • Vous bénéficiez de frais de gestion des fonds (euros et unités de compte) parmi les plus bas du marché (0,6%)

Constituez une épargne flexible et évolutive, pendant toute la durée de votre cotisation

  • Vous suspendez vos versements programmés si besoin, selon les conditions et modalités prévues au contrat.

  • Vous choisissez et modifiez votre mode de gestion si besoin, selon les conditions et modalités prévues au contrat :

En gestion pilotée : vous sécurisez progressivement et automatiquement votre épargne investie, en fonction de la durée restante jusqu'à votre retraite

En gestion libre : vous répartissez vous-même votre épargne entre les différents supports via votre espace adhérent en ligne

  • Vous pouvez récupérer tout ou partie de votre capital en cas d'acquisition de votre résidence principale ou d'aléas de la vie : expiration de vos droits à l'assurance chômage, cessation d'activité non salariée suite à jugement de liquidation judiciaire, invalidité (conjoint et enfants inclus), décès de votre conjoint, surendettement.

Percevez un revenu complémentaire, à la liquidation de votre contrat

Vous choisissez la façon dont vous souhaitez bénéficier de votre épargne :

  • Vous pourrez opter pour la rente viagère (versement à vie) ou la sortie 100% en capital en 1, 2 ou 4 fois. Vous avez également la possibilité de combiner les deux.
  • En cas de décès, l'épargne acquise est versée sous forme de capital aux bénéficiaires désignés (non soumis aux droits de succession).

Et concrètement, quel complément de revenu à la retraite ?
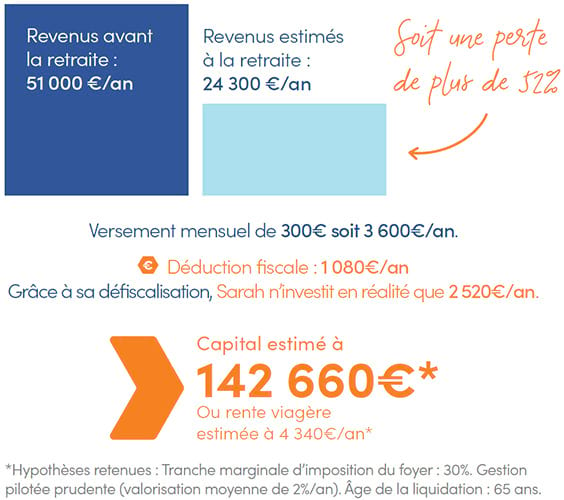
Prenons l'exemple de Sarah, gérante d'une pâtisserie. Elle a 35 ans, elle est mariée et a 2 enfants.

Exemple concret épargne retraite

Notre conseil
et avis d'expert

  • FICHE EXPERT

    Entrepreneurs, comment préparer votre retraite et optimiser vos revenus aujourd’hui ?

    Pourquoi préparer sa retraite quand on est travailleur indépendant ? Comment s’y prendre concrètement ? Comment choisir le PER Individuel le mieux adapté à votre situation ?

Vous souhaitez plus d'informations sur notre
solution épargne retraite entrepreneur ?
Nos conseillers Harmonie Mutuelle sont à votre disposition.

  •  

    0 805 50 00 19

    (Service et appel gratuits)


Les + d’Harmonie Mutuelle

  • Fonds gérés par Ofi Invest, 5ème groupe français de gestion d'actifs
  • En option, une garantie "exonération des cotisations" qui permet à l’assureur de prendre en charge les versements programmés en cas d’incapacité temporaire totale de travail.
  • En option, une "garantie plancher" qui permet d’obtenir, en cas de décès, le versement à vos bénéficiaires d’un capital supplémentaire couvrant les éventuelles moins-values de vos placements.
  • Un espace adhérent en ligne qui vous permet de consulter votre contrat et d'effectuer rapidement un grand nombre d'opérations.

Le PERIN : la solution idéale pour les travailleurs non-salariés (TNS)

Le Plan d'Épargne Retraite Individuel (PERIN) représente une évolution majeure pour les travailleurs non-salariés souhaitant préparer leur retraite efficacement. Contrairement aux anciens contrats Madelin, le PERIN offre une plus grande souplesse tout en conservant les avantages fiscaux qui font sa force.

Une flexibilité inédite pour les TNS

Le PERIN se distingue des anciens dispositifs par sa liberté de versement. À la différence du contrat Madelin qui imposait des versements annuels obligatoires, vous choisissez librement le montant et la fréquence de vos versements selon vos capacités financières du moment. Cette flexibilité est particulièrement adaptée aux TNS dont les revenus peuvent fluctuer d'une année à l'autre.

Des plafonds de déduction fiscale avantageux

Pour les TNS, le PERIN permet de déduire les versements volontaires de votre bénéfice imposable dans la limite d'un plafond annuel spécifique. En 2025, si votre bénéfice est inférieur à 47 100 € (correspondant au PASS 2025), vous pouvez déduire jusqu’à 4 710 € (soit 10 % du PASS).

Au-delà, le plafond spécifique TNS s’élève à 10 % de votre bénéfice professionnel, dans la limite de 8 fois le PASS (soit 376 800 €), majoré de 15 % de la fraction du bénéfice comprise entre une fois et huit fois le PASS.

Prenons un exemple concret : pour un bénéfice professionnel de 90 000 € en 2025, le plafond de déduction serait calculé comme suit :

  • 10 % de 90 000 € = 9 000 €
  • 15 % de (90 000 € – 47 100 €) = 15 % de 42 900 € = 6 435 €
  • Total plafond de déduction = 9 000 € + 6 435 € = 15 435 €

Ce mécanisme permet d’optimiser significativement votre fiscalité tout en constituant votre épargne retraite dans un cadre souple et avantageux.

Transfert des anciens contrats Madelin : opportunités et vigilance

Si vous disposez déjà d'un contrat Madelin, vous avez la possibilité de le transférer vers un PERIN pour bénéficier de sa flexibilité. Toutefois, soyez vigilant avant de prendre cette décision. Certains contrats Madelin anciens peuvent offrir des avantages spécifiques comme des tables de mortalité favorables ou des garanties de taux qu'il serait dommage de perdre. Par ailleurs, vérifiez les frais de transfert qui peuvent s'appliquer, notamment pour les contrats de moins de 10 ans.

PER individuel ou PER d'entreprise : quelle solution pour votre situation ?

Le choix entre un PER individuel et un PER d'entreprise dépend directement de votre situation professionnelle. Ces deux dispositifs offrent des avantages différents qu'il convient d'analyser selon que vous exercez seul ou avec des salariés.

Pour un TNS sans salarié : l'efficacité du PER individuel

Si vous êtes un travailleur non-salarié exerçant seul, le PER individuel est la solution adaptée à votre situation. Ce dispositif vous permet de bénéficier pleinement de l'effet de levier fiscal en déduisant vos versements de votre bénéfice imposable. Pour un TNS réalisant un bénéfice annuel de 120 000 €, un versement de 14 000 € sur un PERIN peut générer une économie d'impôt significative, permettant d'épargner davantage pour un même effort financier.

Pour un TNS avec salariés : l'intérêt du PER d'entreprise

Si vous employez au moins un salarié, même à temps partiel, le PER d'entreprise (PERECO) peut s'avérer plus avantageux. La véritable innovation de la loi Pacte réside dans la possibilité de combiner versements volontaires déductibles et abondement de l'entreprise. Cette stratégie permet d'optimiser à la fois la fiscalité et les charges sociales, l'abondement bénéficiant d'un forfait social réduit (voire nul pour les entreprises de moins de 50 salariés).

La fiscalité à la sortie : un élément déterminant

La fiscalité au moment de récupérer votre épargne varie selon l'option choisie. Pour une sortie en capital, les versements ayant bénéficié d'une déduction fiscale seront soumis à l'impôt sur le revenu, tandis que les plus-values seront soumises au prélèvement forfaitaire unique (PFU) de 30%. Pour une sortie en rente, la fiscalité dépendra également de la déductibilité initiale des versements, avec une imposition selon le régime des rentes viagères à titre gratuit ou onéreux.

Pour optimiser votre stratégie, il peut être judicieux de diversifier vos versements en renonçant parfois à la déduction fiscale à l'entrée pour bénéficier d'une fiscalité allégée à la sortie, notamment si vous anticipez une imposition plus forte à la retraite.

Découvrez nos autres solutions pour préparer votre avenir

Mentions légales de l'offre commerciale :

L'offre PER individuel est un produit d'épargne à adhésion facultative, souscrit par l'association ADERM enregistrée sous le n°w442025068 auprès de l'UMR, conçu et assuré par l'UMR et proposé par le Groupe Vyv dont Harmonie Mutuelle est une des mutuelles fondatrices.

HARMONIE MUTUELLE - Mutuelle soumise aux dispositions du livre II du Code de la mutualité, immatriculée au répertoire Sirène sous le numéro Siren 538 518 473. Numéro LEI 969500JLU5ZH89G4TD57. Siège social : 143, rue Blomet - 75015 Paris.

UMR - Société anonyme à Conseil d'administration et à mission au capital de 247 668 709 €. Immatriculée au RCS de Nantes sous le numéro 828 952 796. Siège social : 12 Rue de Cornulier - 44000 Nantes. 
Entreprise régie par le Code des assurances et soumise à l'Autorité de Contrôle Prudentiel de de Résolution (ACPR). 4 place de Budapest - CS 92459 - 75436 Paris Cedex 09. 
umr-retraite.fr

L’investissement en épargne salariale ou retraite est un placement long terme. Il existe un risque de perte en capital et les rendements ne sont pas garantis. Les conditions de déblocage sont réglementairement limitées. Les performances passées ne présagent pas des performances futures.