PEE : 5 points clés que tout professionnel RH / paie devrait maîtriser
4 minute(s) de lecture
Mis à jour le


L'épargne salariale dispose de nombreux atouts pour compléter la rémunération des salariés à moindre coût pour les entreprises. Pourtant, elle reste encore sous-exploitée, notamment parce que ses avantages sont parfois mal compris de ceux qui en bénéficient.

Les dernières données publiées par la Dares en juin 2026 illustrent bien ce paradoxe : 54 % des salariés du secteur privé non agricole bénéficiaient d'au moins un dispositif de participation, d'intéressement ou d'épargne salariale en 2024, contre 52,2 % un an plus tôt.

Mais derrière cette progression se cachent d'importantes disparités selon la taille des entreprises. Dans les structures de moins de 50 salariés, seuls 21,1 % des salariés bénéficiaient d'au moins un de ces dispositifs, contre 18,1 % en 2023.

Autrement dit, malgré les progrès réalisés, près de quatre salariés sur cinq des petites entreprises restent à l'écart de ces dispositifs. Une marge de progression encore considérable que les nouvelles obligations réglementaires pourraient contribuer à réduire.
En effet, depuis le 1er janvier 2025, la loi impose aux entreprises de 11 à 49 salariés, réalisant un bénéfice net fiscal d'au moins 1 % de leur chiffre d'affaires pendant trois exercices consécutifs, de mettre en œuvre au moins un dispositif de partage de la valeur : participation, intéressement, prime de partage de la valeur (PPV) ou abondement d'un plan d'épargne salariale.

Mais au-delà de cette obligation, ces dispositifs représentent surtout une opportunité pour les TPE/PME de proposer à leurs salariés des avantages longtemps associés aux grandes entreprises et de renforcer ainsi l'attractivité de leur politique de rémunération.

À cet égard, le plan d'épargne entreprise (PEE) joue un rôle central : il permet notamment aux salariés de placer les sommes issues du partage de la valeur pour bénéficier d'une exonération d'impôt sur le revenu et, éventuellement, d'un abondement de leur employeur.

Seulement voilà : côté salarié, cet avantage n'est pas toujours perçu comme tel.

À l'heure où le pouvoir d'achat demeure une préoccupation majeure, beaucoup préfèrent disposer immédiatement de leur prime plutôt que de la placer sur un plan d'épargne avec, en arrière plan, le raisonnement suivant : pourquoi immobiliser son argent pendant cinq ans alors qu'on pourrait en profiter tout de suite ?

Une question légitime, mais qui repose sur une vision erronée du PEE.

Car les possibilités de déblocage anticipé sont désormais nombreuses et permettent de mobiliser cette épargne pour financer différents projets personnels, parfois bien avant l'échéance des cinq ans.

Le PEE mérite donc d'être envisagé comme un véritable outil d'épargne de projet, et non comme un simple dispositif d'épargne bloquée. 

Dans cet article, nous vous proposons de revenir sur ses avantages souvent méconnus et de vous donner des clés concrètes pour mieux conseiller vos clients sur les dispositifs d'épargne salariale et de les accompagner dans leur valorisation auprès de leurs salariés.

1. partage de la valeur : pourquoi le PEE fait la différence ?

L'un des principaux attraits des dispositifs de partage de la valeur réside dans leur régime social particulièrement favorable.

L'intéressement, la participation et la PPV sont en effet exonérés de cotisations sociales, dans les limites légales applicables. Cela représente environ 11 à 13 points de cotisations salariales économisées par rapport à une rémunération brute classique.

L'avantage est même supérieur pour la PPV versée aux salariés gagnant moins de trois fois le SMIC dans les entreprises de moins de 50 salariés, puisqu'elle bénéficie également d'une exonération de CSG/CRDS jusqu'au 31 décembre 2026.

Une nuance toutefois : depuis 2025, la PPV entre dans le calcul des allègements de cotisations patronales. Son versement peut donc entraîner une diminution des exonérations dont bénéficie l'employeur, ce qui réduit son intérêt économique.

Mais si ces dispositifs bénéficient d'un régime social favorable, leur traitement fiscal dépend également des choix effectués par les salariés.

En effet, pour bénéficier d'une exonération d'impôt sur le revenu, les primes d'intéressement, de participation ou de partage de la valeur doivent, en principe, être affectées à un PEE ou à un plan d'épargne retraite collectif, dans les conditions et limites prévues par les textes.

Seule exception notable : le régime exceptionnel applicable à la PPV dans les entreprises de moins de 50 salariés, évoqué précédemment, permet jusqu'au 31 décembre 2026 une exonération d'impôt même en cas de versement immédiat.

Sauf prolongation législative, cette exception disparaîtra à compter de 2027, renforçant l'intérêt des plans d'épargne salariale pour préserver l'avantage fiscal.

Reste alors une question essentielle : les salariés mesurent-ils réellement l'économie d'impôt qu'ils peuvent réaliser en plaçant leurs primes sur un PEE ?

2. Un avantage fiscal souvent sous-estimé

Lorsqu'un salarié doit choisir entre percevoir immédiatement sa prime d'intéressement ou la placer sur son PEE, son raisonnement est souvent assez simple.

Il prend le montant net de sa prime, le multiplie par son taux de prélèvement à la source et estime ainsi l'impôt supplémentaire qu'il devra payer.

Si le résultat lui semble relativement faible, il privilégiera généralement le versement immédiat.

Le problème, c'est que ce calcul peut considérablement sous-estimer le véritable coût fiscal de sa décision.

En effet, le taux de prélèvement à la source, qu'il soit calculé au niveau du foyer fiscal ou individualisé, ne permet pas d'évaluer correctement l'impôt supplémentaire dû sur cette prime. Pour cela, il faut raisonner sur le taux marginal d'imposition (TMI), c'est-à-dire le taux applicable à la tranche la plus élevée des revenus imposables du foyer.

Prenons un exemple concret, avec le versement d’une prime de 1 000 € d’intéressement pour un salarié célibataire, sans enfant ni autre revenu, percevant 2 700 € nets avant impôt par mois.

Son revenu net imposable annuel, après déduction forfaitaire de 10 % pour frais professionnels, s'élève à 30 440 €. Il relève ainsi de la tranche marginale d'imposition à 30 %, alors que son taux de prélèvement à la source est d'environ 6,6 %.

Comment sera imposée une prime d'intéressement de 1 000 € nets de prélèvements sociaux, s'il choisit de la percevoir immédiatement ?

Méthode de calcul

Impôt supplémentaire

❌ Avec le taux de prélèvement à la source : 1 000 € × 6,6 %

66 €

✅ Avec le TMI : (1 032 € − 10 %) × 30 %

279 €

Écart d'estimation

213 €

Résultat : en optant pour le versement immédiat, le salarié conserve 721 € après impôt, contre 1 000 € placés sur son PEE.

Et ce calcul ne tient évidemment pas compte d'un éventuel abondement de l'employeur. Avec un abondement de 50 %, un salarié plaçant 1 000 € bénéficie de 500 € supplémentaires versés par son entreprise, avant même tout rendement financier. Un avantage particulièrement attractif, d'autant que cet abondement bénéficie lui aussi d'un régime fiscal et social favorable, dans les limites légales applicables.

Le bon réflexe consiste donc à raisonner sur l'impôt supplémentaire réellement généré par la prime et non sur le seul taux de prélèvement à la source.

Mais l'intérêt du PEE ne s'arrête pas à cette économie d'impôt.

3. Epargne de projet : comment tirer pleinement parti du PEE ?

On l'oublie parfois, mais les sommes versées sur un PEE ne restent pas simplement immobilisées sur un compte.

Elles sont investies sur des supports financiers qui permettent de valoriser progressivement l'épargne constituée.

Selon les plans proposés, les salariés peuvent généralement choisir entre plusieurs catégories de fonds : monétaires, obligataires, diversifiés ou principalement investis en actions.

Leurs perspectives de rendement diffèrent, tout comme les risques de perte en capital.

Tout l'intérêt consiste donc à adapter les placements aux projets personnels du salarié et à leur échéance.

Prenons deux exemples.

Un salarié qui souhaite utiliser son PEE pour financer l'acquisition de sa résidence principale dans deux ans aura généralement intérêt à privilégier des supports peu volatils. L'objectif sera avant tout de préserver le capital nécessaire à son acquisition.

À l'inverse, un salarié qui souhaite constituer une épargne sur dix ou quinze ans pourra envisager une exposition plus importante aux marchés actions, avec un potentiel de rendement supérieur, mais également un risque de perte plus élevé.

Cela ne signifie évidemment pas qu'un placement en actions garantit une performance positive sur la durée. Les marchés financiers restent imprévisibles et aucun rendement n'est garanti.

Mais plus l'horizon de placement est éloigné, plus il peut être envisageable d'accepter une certaine volatilité, à condition de disposer d'une épargne de précaution suffisante et d'adapter sa stratégie à son profil de risque.

À mesure que le projet se rapproche, des arbitrages vers des supports moins volatils peuvent permettre de réduire l'exposition aux fluctuations des marchés.

Le PEE présente d'ailleurs une souplesse souvent méconnue : si les sommes sont en principe bloquées pendant cinq ans, rien n'oblige le salarié à les retirer une fois ce délai écoulé. Il peut parfaitement continuer à les faire fructifier.

Du temps épargné au financement de projets

Le PEE peut également être alimenté par des droits issus d’un compte épargne temps lorsque les accords collectifs applicables (de branche ou d’entreprise) le permettent. C’est un excellent moyen de convertir des jours de repos non pris en capital destiné au financement de projets personnels.

Ce versement ne sera toutefois pas exonéré d’impôt et de cotisations sociales (contrairement aux versements sur le PERCOL, dans la limite de dix jours par an). Néanmoins, vos clients peuvent inciter à de tels versements en complétant ces derniers par un d’abondement.

Des gains financiers fiscalement avantageux

Autre atout souvent sous-estimé : les produits et plus-values réalisés dans le cadre du PEE bénéficient, sous réserve du respect des conditions applicables, d'une exonération d'impôt sur le revenu.

Ils restent soumis aux prélèvements sociaux lors de leur sortie, au taux de 18,6 % en 2026, sous réserve de certaines règles particulières pour les placements anciens.

Et sur la durée, les gains peuvent devenir significatifs. À titre d'illustration, un salarié plaçant 1 000 € par an pendant cinq ans, avec un rendement hypothétique de 6 %, disposerait d'un capital d'environ 5 637 €, soit 637 € de gains financiers avant prélèvements sociaux, hors frais.

Bien entendu, ce rendement n'est pas garanti et chaque versement reste soumis à sa propre période de blocage.

Le PEE permet donc de cumuler les avantages fiscaux liés aux primes de partage de la valeur et ceux associés à la valorisation de l'épargne, tout en conservant la possibilité de poursuivre ses placements au-delà des cinq années d'indisponibilité.

Reste toutefois une objection importante : encore faut-il pouvoir récupérer son argent lorsqu'on en a besoin.

4. PEE : tous les cas de déblocage anticipé à connaître en 2026
C'est sans doute l'une des principales objections exprimées par les salariés : pourquoi immobiliser ses primes pendant cinq ans alors qu'on pourrait en disposer immédiatement ?

La question est légitime. Mais cette contrainte doit être largement nuancée.

En effet, le Code du travail prévoit de nombreuses situations dans lesquelles les sommes placées sur un PEE peuvent être débloquées avant leur échéance, sans remise en cause des avantages fiscaux attachés au dispositif.

Et ces possibilités ont encore été élargies en juillet 2024.

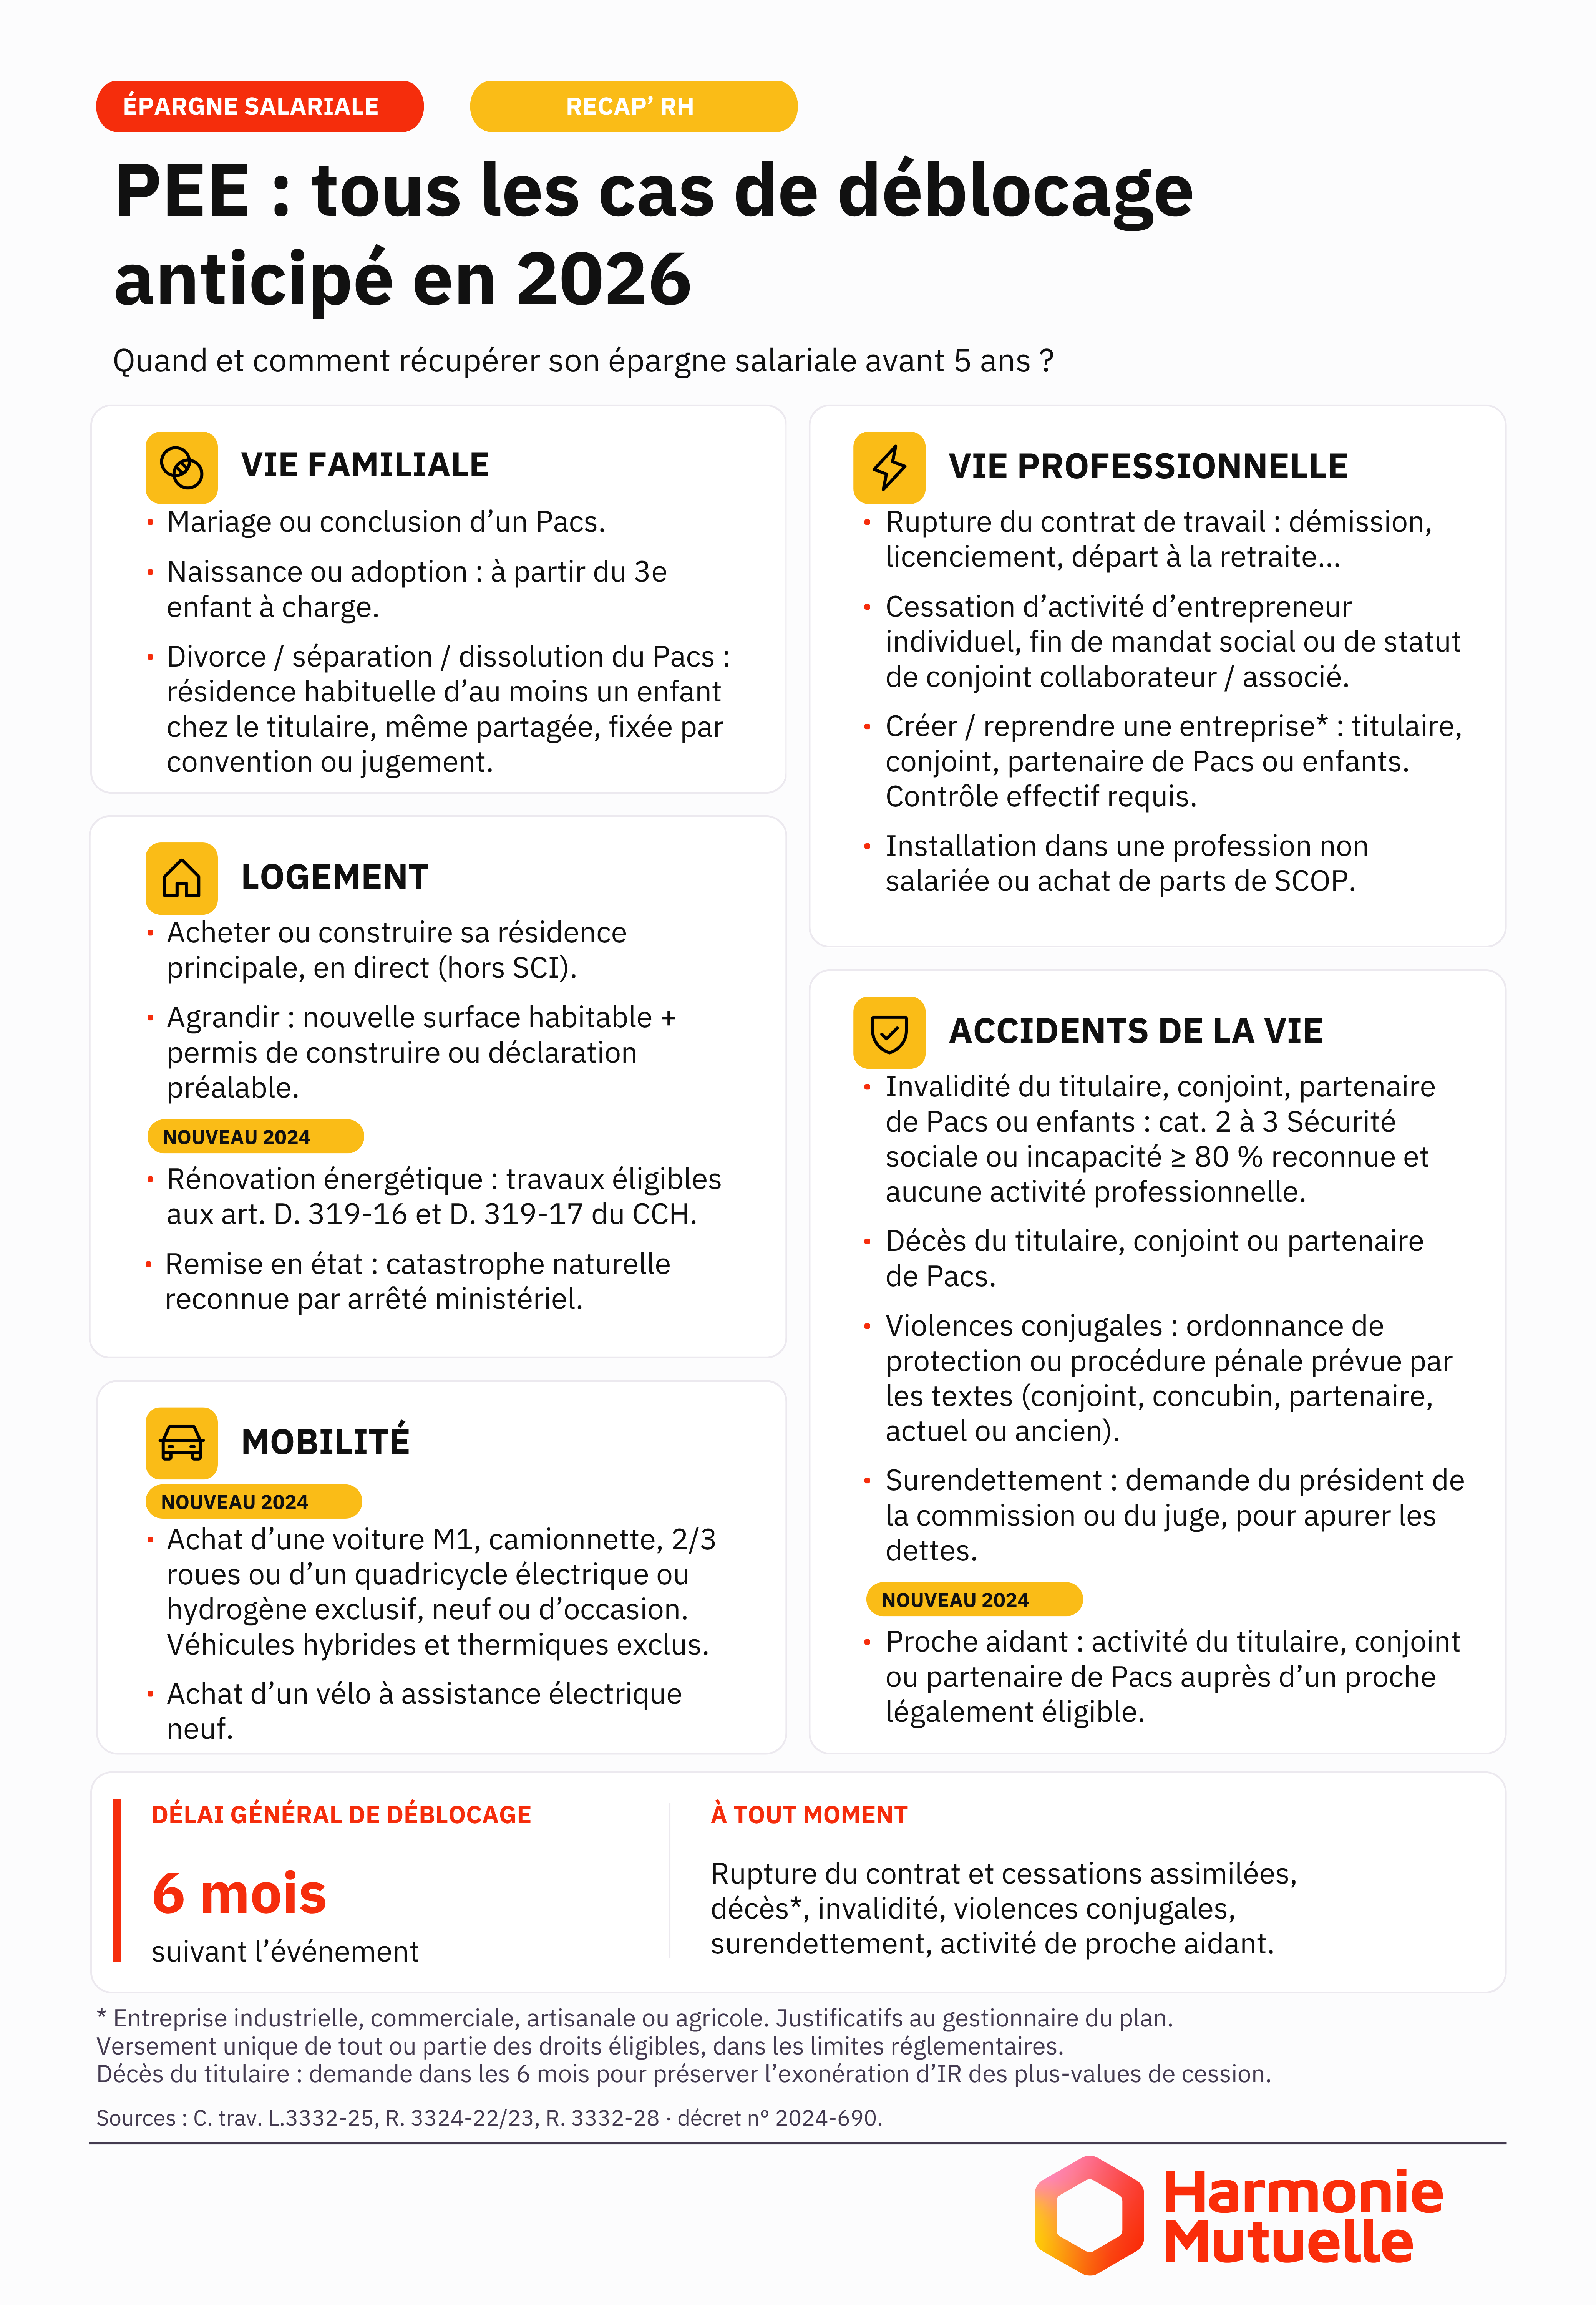
  • Vie familiale : mariage, Pacs, naissance ou adoption à partir du troisième enfant, divorce ou séparation sous certaines conditions.

  • Logement : acquisition ou construction de la résidence principale, certains travaux d'agrandissement, rénovation énergétique ou remise en état après une catastrophe naturelle.

  • Vie professionnelle : création ou reprise d'entreprise, rupture du contrat de travail, cessation de certaines activités professionnelles.

  • Mobilité : acquisition de certains véhicules propres, notamment électriques ou à hydrogène, ainsi que de vélos à assistance électrique neufs.

  • Accidents de la vie : invalidité, décès, violences conjugales, surendettement ou activité de proche aidant.

Parmi ces situations, trois ont été ajoutées par le décret du 5 juillet 2024 : l'acquisition de véhicules propres, les travaux de rénovation énergétique de la résidence principale et l'activité de proche aidant.

Ces évolutions sont loin d'être anecdotiques. Elles permettent aux salariés de mobiliser leur épargne dans des situations qui correspondent à de véritables besoins de financement.

Pour disposer d'une vision complète, nous vous proposons une infographie récapitulant l'ensemble des cas de déblocage anticipé et leurs principales conditions d'application.

PEE : tous les cas de déblocage anticipé en 2026

Point de vigilance : en principe, la demande doit être formulée dans les six mois suivant l'événement. Certains motifs, notamment la rupture du contrat de travail, l'invalidité ou le surendettement, permettent toutefois une demande à tout moment, sous réserve des justificatifs requis.

Et la réglementation pourrait encore évoluer.

Une proposition de loi adoptée par le Sénat le 7 avril 2026 envisage notamment un déblocage exceptionnel pouvant atteindre 5 000 €, l'ouverture du déblocage anticipé dès la naissance ou l'adoption du premier enfant, ainsi qu'un nouveau motif concernant certaines situations graves touchant un enfant à charge.

Ces mesures restent toutefois à l'état de proposition et ne sont pas applicables à ce jour.

En somme, les possibilités actuelles permettent déjà d'envisager le PEE autrement : non pas comme une épargne inaccessible pendant cinq ans, mais comme une réserve financière mobilisable pour de nombreux projets ou événements de la vie.

5. Comment mieux valoriser le PEE auprès des salariés ?

Nous venons de le voir : le PEE associe plusieurs avantages. Il permet de placer une rémunération complémentaire dans un cadre fiscal favorable, de constituer progressivement une épargne et de la mobiliser pour financer certains projets personnels.

Pourtant, ces atouts sont encore mal connus des salariés. Et c'est bien dommage, car un dispositif avantageux ne devient un véritable levier d'attractivité que lorsque ses bénéficiaires en comprennent la valeur.

Pour valoriser davantage ce dispositif auprès de vos clients, nous vous proposons trois actions qui font la différence.

1- Rendre les avantages fiscaux concrets

Plutôt que de présenter uniquement les règles d'exonération, utilisez des simulations comparant le montant réellement perçu en cas de versement immédiat avec celui qui pourrait être placé sur un PEE.

Comme nous l'avons vu, la prise en compte du taux marginal d'imposition peut changer considérablement le résultat de cet arbitrage.

Et lorsqu'un abondement existe, il doit naturellement être intégré à la comparaison.

2- Faire le lien avec les projets des salariés

Acquisition immobilière, rénovation énergétique, création d'entreprise ou préparation d'un projet à plus long terme : présenter ces possibilités rend l'épargne salariale beaucoup plus concrète.

Il ne s'agit plus simplement de bloquer une prime pendant cinq ans, mais de se constituer progressivement un capital répondant à des objectifs personnels.

3- Expliquer les opportunités et les risques des placements

Enfin, les salariés doivent disposer d'une information claire sur les supports accessibles, leurs frais, leur potentiel de rendement et les risques associés.

L'objectif n'est pas de les transformer en spécialistes des marchés financiers, mais de leur permettre de choisir une stratégie cohérente avec leurs besoins et leur horizon d'épargne.

Cette pédagogie peut contribuer à améliorer significativement la valeur perçue du dispositif, sans nécessairement augmenter le budget consacré par l'entreprise à sa politique de rémunération.

Ce qu'il faut retenir :

Un dispositif de rémunération, aussi avantageux soit-il, ne crée pas toute la valeur attendue si ses bénéficiaires n'en comprennent pas toutes les subtilités. C'est particulièrement vrai pour le PEE, encore trop souvent perçu comme une épargne bloquée plutôt que comme un moyen de financer des projets personnels.

Pour les équipes social/paie des cabinets d'expertise comptable, c'est une occasion de renforcer leur rôle de conseil. Les échanges autour des comptes annuels ou des budgets de rémunération constituent des moments privilégiés pour identifier les opportunités, comparer les dispositifs et sensibiliser les dirigeants à leur intérêt.

L'enjeu n'est donc pas seulement de mettre en place un PEE, mais de faire en sorte qu'il soit réellement utilisé et valorisé par les salariés.

Pour accompagner vos clients dans cette démarche, les experts d'Harmonie Mutuelle peuvent vous aider à identifier les solutions d'épargne salariale adaptées à leurs besoins et à en faire de véritables leviers d'attractivité.

Ces sujets peuvent également vous intéresser

  • Rupture conventionnelle : ce qui change vraiment dans l'équation financière de départ

    En septembre 2023, la rupture conventionnelle avait déjà vu son coût augmenter : la contribution spécifique à la charge de l’employeur était alors passée de 20 % à 30 %.

    De quoi, à l’époque, s’interroger sur une éventuelle perte d’attractivité du dispositif. Les chiffres ont pourtant montré le contraire : en 2024 comme en 2025, plus d’un demi-million de ruptures conventionnelles ont été homologuées, selon les statistiques de la Dares.

  • Prime de partage de la valeur : est-elle toujours intéressante pour les TPE / PME ?

    Si de nombreuses entreprises se sont appropriées le dispositif (plus de 5 milliards d’euros de PPV versés en 2023), celui-ci a également fait l’objet de critiques récurrentes : substitution aux augmentations salariales, absence de cotisations sociales, n’ouvrant donc pas de droits en matière de retraite et d’assurance chômage.