Rupture conventionnelle : ce qui change vraiment dans l'équation financière de départ

4 minute(s) de lecture
Mis à jour le


En septembre 2023, la rupture conventionnelle avait déjà vu son coût augmenter : la contribution spécifique à la charge de l’employeur était alors passée de 20 % à 30 %.

De quoi, à l’époque, s’interroger sur une éventuelle perte d’attractivité du dispositif. Les chiffres ont pourtant montré le contraire : en 2024 comme en 2025, plus d’un demi-million de ruptures conventionnelles ont été homologuées, selon les statistiques de la Dares.

En 2026, les règles évoluent à nouveau, sous deux angles cette fois-ci :

  • côté entreprise, avec une nouvelle hausse de la contribution patronale, passée de 30 % à 40 % depuis le 1er janvier 2026
  • côté salarié, avec une réduction de la durée maximale d’indemnisation chômage en cas de rupture conventionnelle depuis le 1er septembre.

Dès lors, une question peut légitimement se poser pour vos clients : la rupture conventionnelle reste-t-elle financièrement intéressante ?

 Pour y répondre, il faut éviter de regarder uniquement le coût de l’indemnité. Une rupture conventionnelle doit s’apprécier dans son ensemble : coût employeur, sécurité financière offerte au salarié, alternative que constituerait un licenciement, mais également maintien de sa protection sociale après son départ.

Regardons cela plus en détail.
1. Rupture conventionnelle : ce qui change en 2026

Pour bien mesurer les conséquences des évolutions intervenues en 2026, repartons des règles applicables avant leur entrée en vigueur.

Côté employeur, l’entreprise était redevable d’une contribution patronale spécifique de 30 % sur la fraction de l’indemnité de rupture conventionnelle exonérée de cotisations sociales (c’est-à-dire la part inférieure à 2 PASS).

Côté salarié, l’indemnité bénéficiait d’un régime social favorable, mais dans certaines limites :

  • Jusqu’au montant de l’indemnité légale ou conventionnelle de licenciement, l’indemnité était exonérée de cotisations sociales et de CSG-CRDS, sous réserve de ne pas dépasser le plafond maximal d’exonération de cotisations fixé à 2 PASS
  • au-delà du montant de l’indemnité légale ou conventionnelle, la fraction supplémentaire était soumise à la CSG-CRDS, mais pouvait rester exonérée de cotisations sociales à hauteur de la fraction exonérée d’impôt sur le revenu, et dans la limite maximale de 2 PASS au-delà, l’indemnité était soumise aux cotisations sociales ainsi qu’à la CSG-CRDS.

Fiscalement, l’indemnité pouvait être exonérée d’impôt sur le revenu dans la limite du plus élevé des trois montants suivants :

  • l’indemnité légale ou conventionnelle de licenciement ;
  • deux fois la rémunération annuelle brute perçue l’année précédant la rupture, dans la limite de 6 PASS ;
  • 50 % de l’indemnité versée, également dans la limite de 6 PASS.

Mais l’équation financière du départ ne s’arrêtait évidemment pas à l’indemnité.

Sous réserve de remplir les conditions d’ouverture des droits, le salarié pouvait ensuite bénéficier de l’allocation d’aide au retour à l’emploi (ARE). Avant la réforme entrée en vigueur le 1er septembre 2026, sa durée maximale pouvait atteindre :

  • 18 mois pour les salariés de moins de 55 ans
  • 22,5 mois pour les salariés de 55 et 56 ans
  • 27 mois à partir de 57 ans.

C’est cette équation qui vient d’être modifiée en 2026, mais uniquement sur deux de ses composantes.

1/ Depuis le 1er janvier 2026, la contribution patronale spécifique applicable à l’indemnité de rupture conventionnelle est passée de 30 % à 40 %

2/ Depuis le 1er septembre 2026, la durée maximale d’indemnisation chômage après une rupture conventionnelle individuelle a été ramenée à :

  • 15 mois pour les salariés de moins de 55 ans
  • 20.5 mois pour les salariés de 55 ans et plus

Les principales règles sociales et fiscales applicables à l’indemnité côté salarié restent, quant à elles, inchangées.

 L’équation évolue donc des deux côtés : la rupture conventionnelle devient plus coûteuse pour l’entreprise, tandis que le filet de sécurité offert au salarié après son départ se réduit.

C’est précisément cette double évolution qu’il faut désormais intégrer lorsque vous accompagnez vos clients dans l’analyse d’un départ négocié.

2. un surcoût à remettre en perspective

La hausse de la contribution patronale est significative en pourcentage : passer de 30 % à 40 % représente une augmentation d’un tiers du taux de contribution.

Mais son incidence en euros dépend évidemment du montant de l’indemnité concernée.

Une étude de la Dares publiée en 2022 indiquait ainsi que l’indemnité médiane de rupture conventionnelle s’élevait à 1 465 €. Sur une indemnité de cet ordre intégralement comprise dans l'assiette de la contribution, dix points supplémentaires représenteraient environ 146 € de coût additionnel.

À l’échelle d’une rupture, le montant reste donc relativement limité.

Évidemment, une médiane cache des écarts importants. Vos clients peuvent être confrontés à des dossiers dont les enjeux financiers sont bien plus élevés, notamment en présence d’un salarié bénéficiant d’une rémunération importante, d’une forte ancienneté ou lorsqu’une indemnité supra-légale est négociée.

Mais même dans ces situations, le coût de la rupture conventionnelle ne doit pas être analysé isolément.

Lorsqu’elle constitue une alternative à un licenciement juridiquement fragile, il faut mettre en regard les autres coûts susceptibles d’être supportés : préavis, éventuelles condamnations prud’homales, honoraires d’avocat…

Sans oublier les coûts moins visibles : temps consacré à la constitution et au suivi du dossier, mobilisation du dirigeant et des équipes, dégradation éventuelle du climat social ou encore conséquences managériales d’un conflit qui se prolonge.

Une rupture conventionnelle ne supprime évidemment pas tout risque contentieux. Elle peut elle-même être contestée et n’empêche pas un ancien salarié d’agir sur des griefs relatifs à l’exécution de son contrat de travail.

Mais lorsqu’elle est correctement préparée et librement consentie, elle permet souvent aux deux parties de tourner la page dans des conditions financières et humaines plus prévisibles.

La hausse de son coût ne suffit donc pas, à elle seule, à remettre en cause l’intérêt du dispositif.

Reste toutefois une autre évolution : le salarié dispose désormais d’un filet de sécurité moins long après son départ.

3. Baisse du délai d'indemnisation chômage : les négociations vont-elles devenir plus coûteuses ?

Commençons par distinguer deux situations.

Lorsque la rupture conventionnelle est demandée par le salarié, la réforme devrait avoir une incidence limitée sur le coût supporté par l’entreprise. Si l’employeur accepte la demande, il peut toujours le faire sur la base de l’indemnité minimale applicable.

La situation est différente lorsque l’entreprise souhaite elle-même négocier le départ.

C’est notamment le cas dans cette fameuse « zone grise » que connaissent bien les praticiens : un salarié ne répond plus complètement aux attentes de l’entreprise, mais les éléments disponibles ne permettent pas nécessairement d'envisager sereinement un licenciement.

La diminution de la durée d’indemnisation peut alors devenir un argument supplémentaire dans la négociation. Un salarié disposant d’un filet de sécurité moins long peut chercher à compenser cette perte en demandant une indemnité supérieure.

Mais avant d’augmenter l’enveloppe, encore faut-il comprendre ce qui motive cette demande.

Lors d’une négociation de départ, l’incertitude financière joue un rôle important. Le salarié ne sait pas toujours précisément combien il percevra au moment de son départ, quand commencera son indemnisation chômage, quel en sera le montant ou encore combien de temps elle pourra lui être versée.

Donner de la visibilité financière peut donc contribuer à rendre la négociation plus sereine.

Et c’est ici que votre conseil peut apporter une vraie valeur ajoutée à vos clients.

4. Donner au salarié une vision complète de l'après rupture
Plutôt que de concentrer toute la discussion sur le montant de l’indemnité de rupture, il peut être utile de reconstituer avec votre client l’équation financière complète du départ.

Première étape : combien le salarié percevra-t-il au moment de son départ ?

Le solde de tout compte peut comprendre plusieurs éléments :

  • l’indemnité de rupture conventionnelle ;
  • l’indemnité compensatrice de congés payés ;
  • le paiement d’éventuels RTT, jours non travaillés ou repos non pris ;
  • les éventuels proratas de primes.

L’enjeu est de donner une vision aussi concrète que possible des ressources immédiatement disponibles après le départ, en raisonnant si possible, en net après impôt.

Deuxième étape : quand commencera l’indemnisation chômage ?

La fin du contrat de travail ne coïncide généralement pas avec le premier versement de l’ARE.

Plusieurs délais peuvent se cumuler :

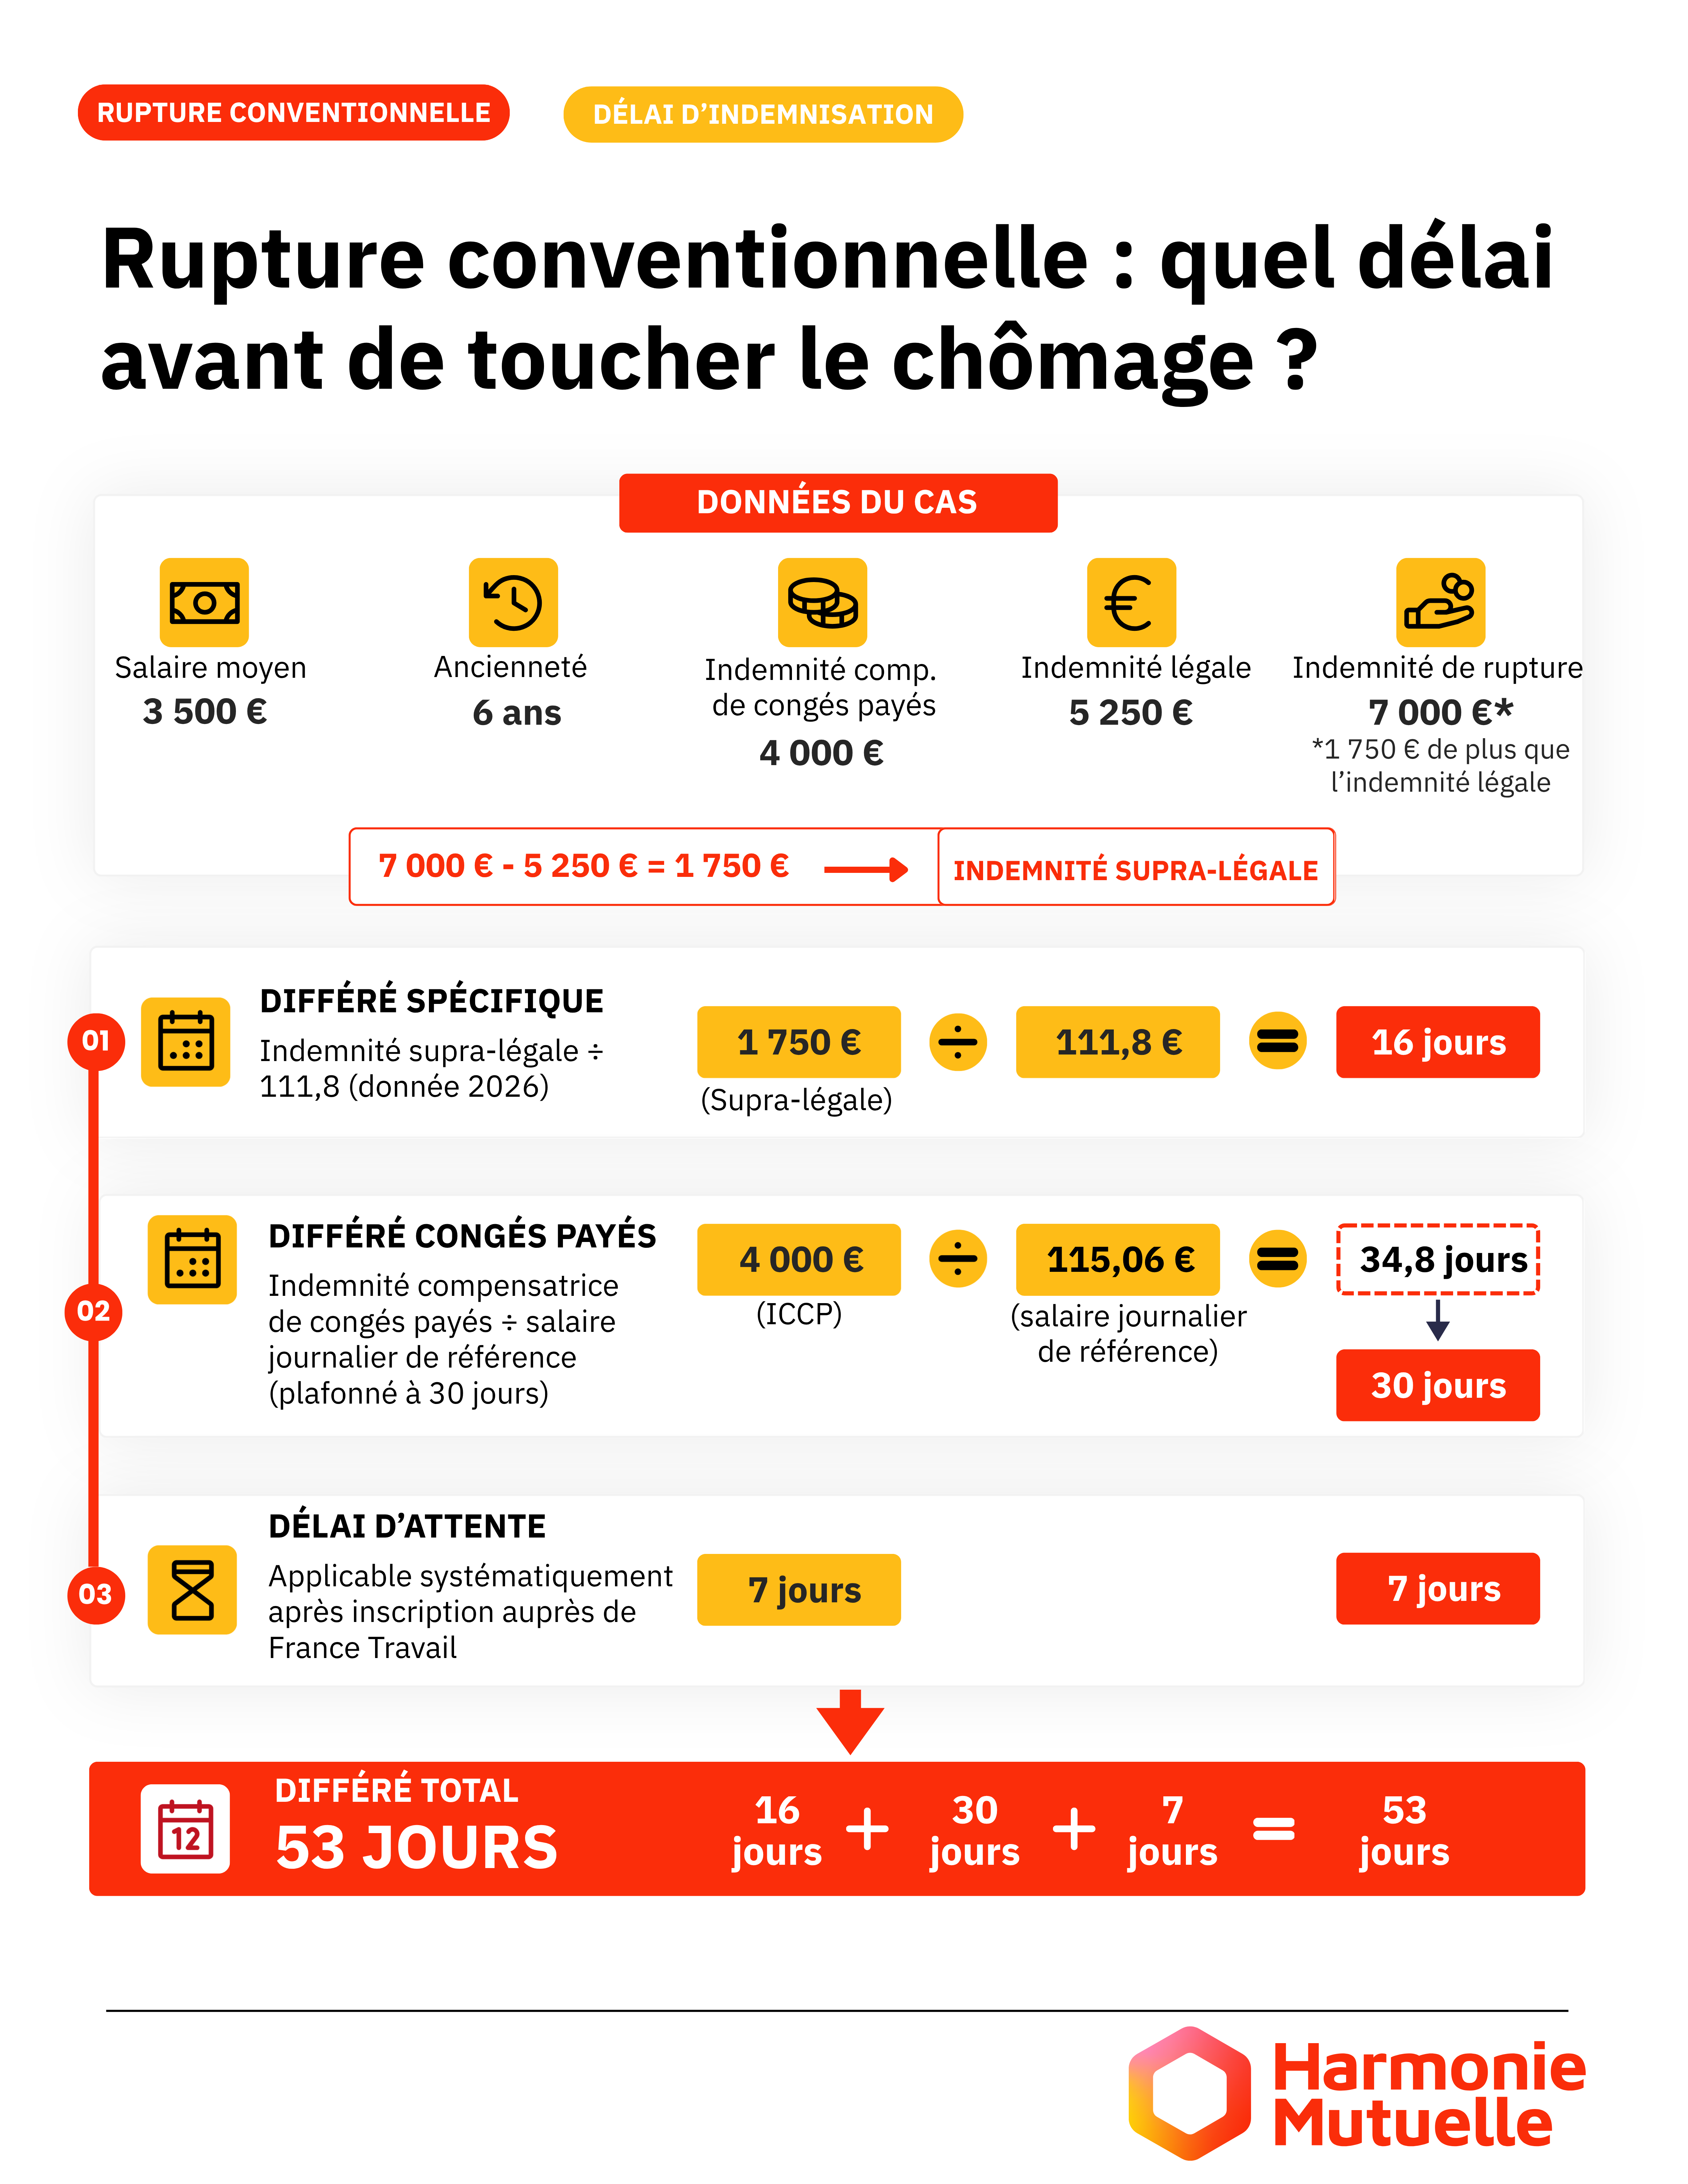
1. Le différé spécifique d’indemnisation : lorsque l’indemnité versée dépasse le minimum légal, la fraction excédentaire est divisée par 111,8 (valeur 2026) . Le résultat détermine le nombre de jours pendant lesquels le versement de l’ARE sera différé, dans la limite de 150 jours dans le cas général.

2. Le différé d’indemnisation lié aux congés payés. Lorsque le salarié perçoit une indemnité compensatrice de congés payés à l’occasion de son départ, celle-ci reporte également le début de son indemnisation chômage.

Le différé correspond au montant de l’indemnité compensatrice de congés payés divisé par le salaire journalier de référence (SJR) retenu par France Travail, le résultat étant arrondi au nombre entier supérieur. Il est plafonné à 30 jours .

En pratique, pour un salarié à temps plein percevant une rémunération stable, ce différé correspond souvent au nombre de jours de congés payés indemnisés lors du solde de tout compte.

3. Le délai d’attente de 7 jours, applicable dans les conditions prévues par l'assurance chômage.

Ces délais peuvent conduire à plusieurs semaines, voire plusieurs mois, sans allocation chômage.

C’est précisément ce qu’illustre l’exemple ci-dessous : pour un salarié percevant 3 500 € par mois, avec 4 000 € d’indemnité compensatrice de congés payés et 1 750 € d’indemnité supra-légale, le délai avant indemnisation atteint 53 jours.

rupture conventionnelle : quel délai avant de toucher le chômage ?

Troisième étape : combien et pendant combien de temps ?

Il faut ensuite estimer le montant de l’ARE auquel le salarié pourra prétendre et intégrer la nouvelle durée maximale d’indemnisation applicable depuis le 1er septembre.

Cette information permet de passer d'une inquiétude assez abstraite — « mes droits au chômage diminuent » — à une vision beaucoup plus concrète des ressources dont le salarié pourra disposer pendant sa période de recherche d’emploi.

Mais cette visibilité financière serait incomplète si l’on s’arrêtait aux seules sommes encaissées.

Quatrième étape : quelle protection sociale après le départ ?

La rupture du contrat de travail ne signifie pas nécessairement la disparition immédiate de la couverture santé et prévoyance du salarié.

Lorsqu’il remplit les conditions requises, l’ancien salarié peut bénéficier de la portabilité des garanties collectives dont il bénéficiait dans l’entreprise. Il continue alors temporairement à être couvert, sans avoir à financer individuellement une nouvelle complémentaire dès son départ.

C'est un élément parfois oublié dans les discussions de rupture, alors qu’il contribue lui aussi à la visibilité financière du salarié : sécuriser l’après-rupture, ce n’est pas seulement connaître ses futurs revenus, c’est également savoir quelles dépenses et quels risques continueront d’être couverts.

Pour l’entreprise, la portabilité implique également d’anticiper correctement les démarches liées au départ et de s’assurer que le salarié dispose des informations nécessaires pour comprendre le maintien de ses garanties.

Ce qu'il faut retenir :

Les réformes de 2026 modifient incontestablement l’équation : la rupture conventionnelle coûte davantage à l’entreprise et offre une durée d’indemnisation chômage plus courte au salarié.

Mais cela ne suffit pas à condamner le dispositif.

Pour vos clients, la bonne approche consiste plutôt à raisonner en coût global de départ, en comparant les différentes options et en intégrant également les conséquences financières pour le salarié. Plus celui-ci dispose d’une vision claire de l’après-rupture, plus les discussions peuvent reposer sur des éléments objectifs plutôt que sur la seule crainte de perdre son emploi.

Indemnités de départ, différés et montant de l’ARE, durée d’indemnisation… mais aussi maintien de la couverture santé et prévoyance : tous ces éléments participent à cette visibilité.

C’est précisément sur ce dernier volet qu’Harmonie Mutuelle peut accompagner vos clients, en les aidant à sécuriser leurs dispositifs de protection sociale et à mieux appréhender les règles entourant le maintien des garanties lors du départ d’un salarié.

Ces sujets peuvent également vous intéresser

  • Hausse du SMIC et gel des paramètres de la RGDU : quel impact financier pour les TPE ?

    Beaucoup de vos clients vont découvrir sur leurs prochains bulletins de paie que la hausse du SMIC leur coûte bien plus que les 2,41 % annoncés. La raison tient en quatre lettres : RGDU. En effet,  les paramètres de ce nouveau dispositif auront à peine tenu cinq mois avant de connaître, de premières modifications. Et si la RGDU est souvent perçue comme technique, elle a, en réalité, des incidences bien concrètes sur le coût de la masse salariale.

  • La gestion du passif social ou comment favoriser la réussite d'une cession d'entreprise ?

    500 000 ! C’est le nombre d’entreprises (TPE et PME principalement) qui doivent faire l’objet d’une transmission au cours des dix prochaines années. Un enjeu colossal de souveraineté pour l’économie française. Car si de nombreux chefs d’entreprise devaient partir à la retraite sans pouvoir passer la main à un repreneur, les conséquences sur l’emploi et la préservation des savoir-faire pourraient être catastrophiques.